Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!


Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!
Cele mai populare rapoarte statistice:
Banca Naţională şi membrii organelor de conducere ale acesteia sunt independenţi în exercitarea atribuţiilor stabilite de lege şi nu pot solicita şi nici accepta instrucţiuni de la autorităţile publice sau de la orice altă autoritate.
Banca Naţională informează publicul despre evoluția inflației anuale, strategia de politică monetară,rezultatele analizei macroeconomice, evoluţiei pieţei financiare şi informaţia statistică, inclusiv privind masa monetară, acordarea creditelor, balanţa de plăţi şi situaţia pieţei valutare.
Pentru asigurarea şi menţinerea stabilităţii preţurilor pe termen mediu, Banca Naţională a Moldovei menţine inflaţia (măsurată prin indicele preţurilor de consum) la nivelul de 5.0 la sută anual cu o posibilă abatere de ± 1.5 puncte procentuale, fiind considerat nivelul optim pentru creşterea şi dezvoltarea economică a Republicii Moldova pe termen mediu.
Stabilitatea financiară se realizează prin consolidarea rezilienței sistemului financiar, limitarea efectului de contagiune și diminuarea acumulării de riscuri sistemice, contribuind, astfel, la sustenabilitatea sectorului financiar și creșterea economică.
Banca Naţională a Moldovei, are dreptul exclusiv de a emite pe teritoriul Republicii Moldova bancnote şi monede metalice ca mijloc de plată. BNM pune în circulaţie bancnote şi monede metalice, prin intermediul sistemului bancar.
Banca Naţională este unica instituţie care efectuează licenţierea, supravegherea şi reglementarea activităţii instituţiilor financiare.
Banca Națională supraveghează sistemul de plăţi în Republica Moldova şi promovează funcţionarea stabilă şi eficientă a sistemului automatizat de plăţi interbancare.
Banca Naţională este o persoană juridică publică autonomă şi este responsabilă faţă de Parlament.
BNM publică statistici privind masa monetară, sectorul bancar, balanța de plăți, situația pieței valutare, etc. pentru a asigura transparența în procesul de elaborare și adoptare a deciziilor BNM, a asigura continuitatea în comunicare și predictibilitatea BNM pe piață, pentru sporirea credibilității BNM în calitate de bancă centrală dar și pe piața financiar-bancară din Republica Moldova.
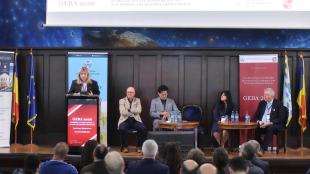
Президент Национального банка Октавиан Армашу представляет Отчет об инфляции №2, 2023.
Тенденция снижения годового уровня инфляции с конца предыдущего года продолжилась и в первые месяцы текущего года. При этом в первом квартале 2023 года годовой уровень инфляции оказался выше значения, предусмотренного в Отчете об инфляции за февраль 2023 года. Таким образом, годовой уровень инфляции снизился с 30,2% в декабре 2022 года до 22,0% в марте 2023 года. В результате, как и в предыдущем периоде, в первом квартале 2023 года годовой уровень инфляции по-прежнему оставался выше верхней границы диапазона 5,0% ±1,5 процентного пункта. При этом среднегодовой уровень инфляции в первом квартале 2023 года составил 25,1%, что на 7,0 процентных пункта ниже, чем в предыдущем квартале. Эта динамика была поддержана влиянием базисного периода предыдущего года. Однако все еще высокое текущее значение годового индекса потребительских цен отражает влияние выраженных инфляционных давлений предыдущего года, связанных в основном с тарифными корректировками, их побочными эффектами, последствиями войны в Украине, а также засушливыми условиями предыдущего лета. В то же время дополнительное инфляционное давление в начале текущего года оказала корректировка акцизов. По оценкам, умеренный спрос оказал дезинфляционное давление во второй половине 2022 г. и в начале этого года, помогая смягчить влияние вышеупомянутых факторов.
В то же время динамика обменного курса оказывала дезинфляционное воздействие на динамику инфляции в начале текущего года. В первые месяцы года тенденция снижения годового темпа цен в промышленности продолжилась, что создало предпосылки для сдерживания их давления на цены некоторых подкомпонентов ИПЦ в предстоящий период. Тенденция к снижению годового ИПЦ сохранится в предстоящий период на фоне умеренного внутреннего спроса, снижения тарифов на электроэнергию, а также влияния высокого базисного периода предыдущего года. Напряженная ситуация в регионе и риски ее эскалации, повышенная волатильность цен на энергоносители и способ корректировки тарифов сохраняют выраженную неопределенность в отношении краткосрочного и среднесрочного прогноза инфляции.
В начале 2023 г. наблюдался более ускоренный рост мировой экономической активности. Первоначальные риски углубления энергетического кризиса в Европейском Союзе в холодное время года 2022-2023 гг. не оправдались, учитывая, что относительно высокие температуры и усилия по экономии значительно сократили потребление природного газа в Европе. По данным отраслевого органа Gas Infrastructure Europe, в начале апреля 2023 года емкость хранилищ в Европейском союзе составляла 55,7%, что является самым высоким уровнем с начала апреля после 2011 года. Цены на нефть имели низкую волатильность по сравнению с 2022 годом, снижаясь на сигналах о кризисе некоторых банков в США и Швейцарии и о несоответствии ожиданиям быстрого роста спроса в Китае. В то же время в начале апреля 2023 года ОПЕК+ приняла решение сократить добычу нефти еще на 1,66 млн. баррелей в сутки (mbz) (всего 3,66 млн. баррелей в сутки), в результате чего цены на нефть превысили 85 долларов за баррель. Цены на удобрения, металлы и агропродовольственные товары продолжали снижаться на фоне слабого спроса и удовлетворительного предложения, а также в результате высокой базы предыдущего года. По данным ФАО, международный индекс цен на продовольствие в марте упал на 20,5% в годовом исчислении. Ослабление проинфляционного давления привело к сохранению или снижению процентных ставок в странах с формирующимся рынком и к гораздо меньшему росту в странах с развитой экономикой. Федеральная резервная система увеличила диапазон процентных ставок на 0,25 процентных пункта до 4,75–5,0% в марте 2023 года, а Европейский центральный банк — на 0,5 процентного пункта до 3,5%. На региональную экономику продолжала оказывать влияние война на Украине, а также разрушительное землетрясение в Турции 6 февраля 2023 года.
После стагнации в первой половине 2022 года экономическая активность во второй половине года зафиксировала выраженный спад. Таким образом, в четвертом квартале 2022 года ВВП сократился на 10,6% по сравнению с аналогичным периодом 2021 года после снижения на 10,3% в третьем квартале 2022 года. Однако эта динамика оказалась несколько выше ожидаемой в Обзоре инфляции за февраль 2023 г. в результате значительно более скромного внутреннего спроса, вызванного, в основном, снижением реальных доходов населения и некоторыми более ограничительными условиями кредитования, а также возросшей неопределенностью в регионе. При этом негативное влияние определяли менее благоприятные агрометеорологические условия лета предыдущего года, что дало скромный сельскохозяйственный результат. Однако сезонно скорректированный ряд отражает увеличение ВВП на 2,9% по сравнению с третьим кварталом 2022 года. В целом в 2022 году ВВП сократился на 5,9% по сравнению с 2021 годом. В этом контексте, согласно оценкам, давление совокупного спроса на цены оказало значительное дезинфляционное воздействие в этот период.
С точки зрения использования, в четвертом квартале 2022 года потребление домохозяйств увеличилось. Снижение потребления было поддержано снижением располагаемых доходов населения в реальном выражении на фоне роста цен и ужесточения кредитных условий. С другой стороны, в конце 2022 года конечное потребление государственного управления увеличилось. Валовое накопление капитала в отчетном периоде оказало негативное влияние на динамику ВВП. В конце 2022 года как экспорт, так и импорт имели тенденцию к росту. По товарным группам экспорт в долларах США увеличился в основном за счет минеральной составляющей. Динамика экспорта поддерживалась развитием реэкспорта, негативное влияние оказал экспорт отечественных товаров. Увеличение импорта, как и в предыдущие периоды, происходит в основном за счет минерально-сырьевой составляющей. По категориям ресурсов снижение ВВП в четвертом квартале 2022 года в основном было обусловлено развитием большинства секторов экономики. Наиболее выраженный негативный вклад внесла динамика сельского хозяйства, промышленности, торговли и транспорта, а также социальной сферы. После тенденции к снижению в третьем квартале 2022 года, в четвертом квартале 2022 года зафиксирован рост как экономически активного, так и занятого населения. Уровень безработицы резко увеличился, в то время как уровень неполной занятости наметил несколько повышательную тенденцию.
В первом квартале 2023 года доходы национального публичного бюджета увеличились, превысив уровень аналогичного периода 2022 года на 19,4%. Расходы национального публичного бюджета выросли, превысив уровень первого квартала 2022 года на 21,9%. При этом на рынке государственных ценных бумаг, размещенных в течение первого квартала 2023 года, процентные ставки сохраняли тенденцию к снижению.
В первом квартале 2023 г. избыточная ликвидность составила 11,7 млрд. леев, увеличившись по сравнению с предыдущим кварталом на 6,4 млрд. леев.
Денежные агрегаты в первом квартале 2023 года зафиксировали более высокие годовые темпы роста по сравнению с предыдущим кварталом, в основном за счет депозитов в национальной валюте.
В течение первого квартала 2023 года состоялось два заседания Исполнительного комитета Национального банка Молдовы по решениям денежно-кредитной политики. В результате оценки баланса внутренних и внешних рисков и перспектив инфляции в краткосрочной и среднесрочной перспективе Исполнительный комитет Национального банка Молдовы на заседаниях 7 февраля 2023 г. и 20 марта 2023 г. принял решение о снижении базовой ставки, применяемой к основным денежно-кредитным операциям, на 3,0 процентных пункта последовательно, до уровня 14,0% годовых.
Средние процентные ставки по остатку кредитов в национальной валюте увеличились по сравнению с предыдущим кварталом на 0,85 п. п., а по депозитам – на 1,83 п. п. Средние процентные ставки по кредитам и депозитам в иностранной валюте также сохраняли тенденцию к росту.
Текущий раунд прогнозов основан на лучшем международном экономическом контексте по сравнению с предыдущими раундами, но ниже потенциального и со многими рисками и неопределенностями. Глобальные экономические перспективы омрачены ростом процентных ставок в странах с развитой экономикой и относительно медленным восстановлением спроса в Китае. Международные цены снижаются по сравнению с максимумами предыдущего года в результате рассеивания рисков, а также снижения потребления по сравнению с потенциальным предложением во многих сегментах. По сравнению с предыдущими раундами прогнозов, когда энергетический кризис в Европе предсказывал очень мрачные перспективы, особенно на региональном уровне, в текущем раунде прогнозов перспективы роста экономики еврозоны более оптимистичны. Следует отметить, что региональная экономика все еще страдает от войны в Украине.
Годовой уровень инфляции продолжит тенденцию к быстрому снижению в течение текущего года, а затем будет относительно стабильным до конца прогнозируемого периода. Инфляция вернется к целевому диапазону в четвертом квартале 2023 года и сохранится до конца прогнозируемого горизонта. Годовой уровень базовой инфляции будет быстро снижаться в течение текущего года, затем увеличиваться в течение следующего года и несколько снижаться в конце прогнозируемого горизонта. Годовой уровень цен на продовольствие будет снижаться до первого квартала 2024 года, а затем стабилизируется. Годовой темп регулируемых цен существенно снизится на весь прогнозный период. Годовой темп роста цен на топливо будет продолжать значительно снижаться в течение первых двух кварталов прогноза подряд, после чего будет незначительно расти до второго квартала 2024 года, а затем стабилизируется.
Совокупный спрос будет отрицательным в течение текущего года и первого квартала следующего года из-за ухудшения финансирования потребления домохозяйств, отрицательного внешнего спроса, снижения сельскохозяйственного производства по сравнению с прошлым годом, а также ограничительных монетарных условий. Фискальный стимул смягчит падение совокупного спроса и приведет к положительному совокупному спросу, начиная со второго квартала следующего года.
Реальные монетарные условия совокупного спроса будут существенно ограничительными на весь прогнозный период.
Текущий прогноз инфляции по сравнению с предыдущим отчетом об инфляции был пересмотрен в сторону понижения на весь сопоставимый период. Текущий прогноз годовых темпов базовой инфляции был пересмотрен в сторону понижения до конца текущего года и четвертого квартала следующего года и в сторону повышения на первые три квартала следующего года. Годовой темп цен на продовольствие за весь сопоставимый период пересматривался незначительно. Текущий прогнозируемый годовой уровень регулируемых цен пересматривается в сторону понижения, за исключением первых двух кварталов подряд и последнего квартала сопоставимого периода. Прогноз годового темпа цен на топливо снижен на весь сопоставимый период, кроме второго квартала 2024 года.
Более подробная информация доступна на:


