Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!
×
Ai vederea bună și dorești să închizi acest instrument?


Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!
Cele mai populare rapoarte statistice:
Banca Naţională şi membrii organelor de conducere ale acesteia sunt independenţi în exercitarea atribuţiilor stabilite de lege şi nu pot solicita şi nici accepta instrucţiuni de la autorităţile publice sau de la orice altă autoritate.
Banca Naţională informează publicul despre evoluția inflației anuale, strategia de politică monetară,rezultatele analizei macroeconomice, evoluţiei pieţei financiare şi informaţia statistică, inclusiv privind masa monetară, acordarea creditelor, balanţa de plăţi şi situaţia pieţei valutare.
Pentru asigurarea şi menţinerea stabilităţii preţurilor pe termen mediu, Banca Naţională a Moldovei menţine inflaţia (măsurată prin indicele preţurilor de consum) la nivelul de 5.0 la sută anual cu o posibilă abatere de ± 1.5 puncte procentuale, fiind considerat nivelul optim pentru creşterea şi dezvoltarea economică a Republicii Moldova pe termen mediu.
Stabilitatea financiară se realizează prin consolidarea rezilienței sistemului financiar, limitarea efectului de contagiune și diminuarea acumulării de riscuri sistemice, contribuind, astfel, la sustenabilitatea sectorului financiar și creșterea economică.
Banca Naţională a Moldovei, are dreptul exclusiv de a emite pe teritoriul Republicii Moldova bancnote şi monede metalice ca mijloc de plată. BNM pune în circulaţie bancnote şi monede metalice, prin intermediul sistemului bancar.
Banca Naţională este unica instituţie care efectuează licenţierea, supravegherea şi reglementarea activităţii instituţiilor financiare.
Banca Națională supraveghează sistemul de plăţi în Republica Moldova şi promovează funcţionarea stabilă şi eficientă a sistemului automatizat de plăţi interbancare.
Banca Naţională este o persoană juridică publică autonomă şi este responsabilă faţă de Parlament.
BNM publică statistici privind masa monetară, sectorul bancar, balanța de plăți, situația pieței valutare, etc. pentru a asigura transparența în procesul de elaborare și adoptare a deciziilor BNM, a asigura continuitatea în comunicare și predictibilitatea BNM pe piață, pentru sporirea credibilității BNM în calitate de bancă centrală dar și pe piața financiar-bancară din Republica Moldova.
La situația din 30.06.2026, în Republica Moldova activau 9 societăți de asigurare (dintre care 8 societăți practicau doar activitate de asigurări generale și o societate compozită desfășura simultan activitate în categoriile „asigurări generale” și „asigurări de viață”), 58 brokeri de asigurare și/sau de reasigurare, 48 agenți de asigurare și 34 agenți bancassurance.
La sfârșitul semestrului I al anului 2026, sectorul asigurări se caracteriza prin creșterea activelor, a capitalului și a rezervelor tehnice față de sfârșitul trimestrului precedent. Primele brute subscrise și despăgubirile achitate pe parcursul primului semestru al anului 2026 s-au majorat față de perioada similară a anului precedent. Valoarea medie pe sector a ratei de solvabilitate pentru activitatea de asigurări generale s-a majorat comparativ cu situația din 31.03.2026, iar pentru activitatea de asigurări de viață rata de solvabilitate este în descreștere. Coeficientul mediu de lichiditate, atât pentru activitatea de asigurări generale, cât și pentru asigurări de viață, este în descreștere față de sfârșitul trimestrului precedent. Profitul net s-a majorat semnificativ comparativ cu perioada similară a anului precedent, iar rata operațională combinată s-a diminuat față de 31.03.2026. Toate societățile de asigurare au raportat profit din activitatea desfășurată pe parcursul primului semestru al anului 2026.
La sfârșitul semestrului I al anului 2026, situația financiară din sectorul asigurări, reflectată în baza rapoartelor prezentate de către participanții profesioniști pe piața asigurărilor, a înregistrat următoarele tendințe:
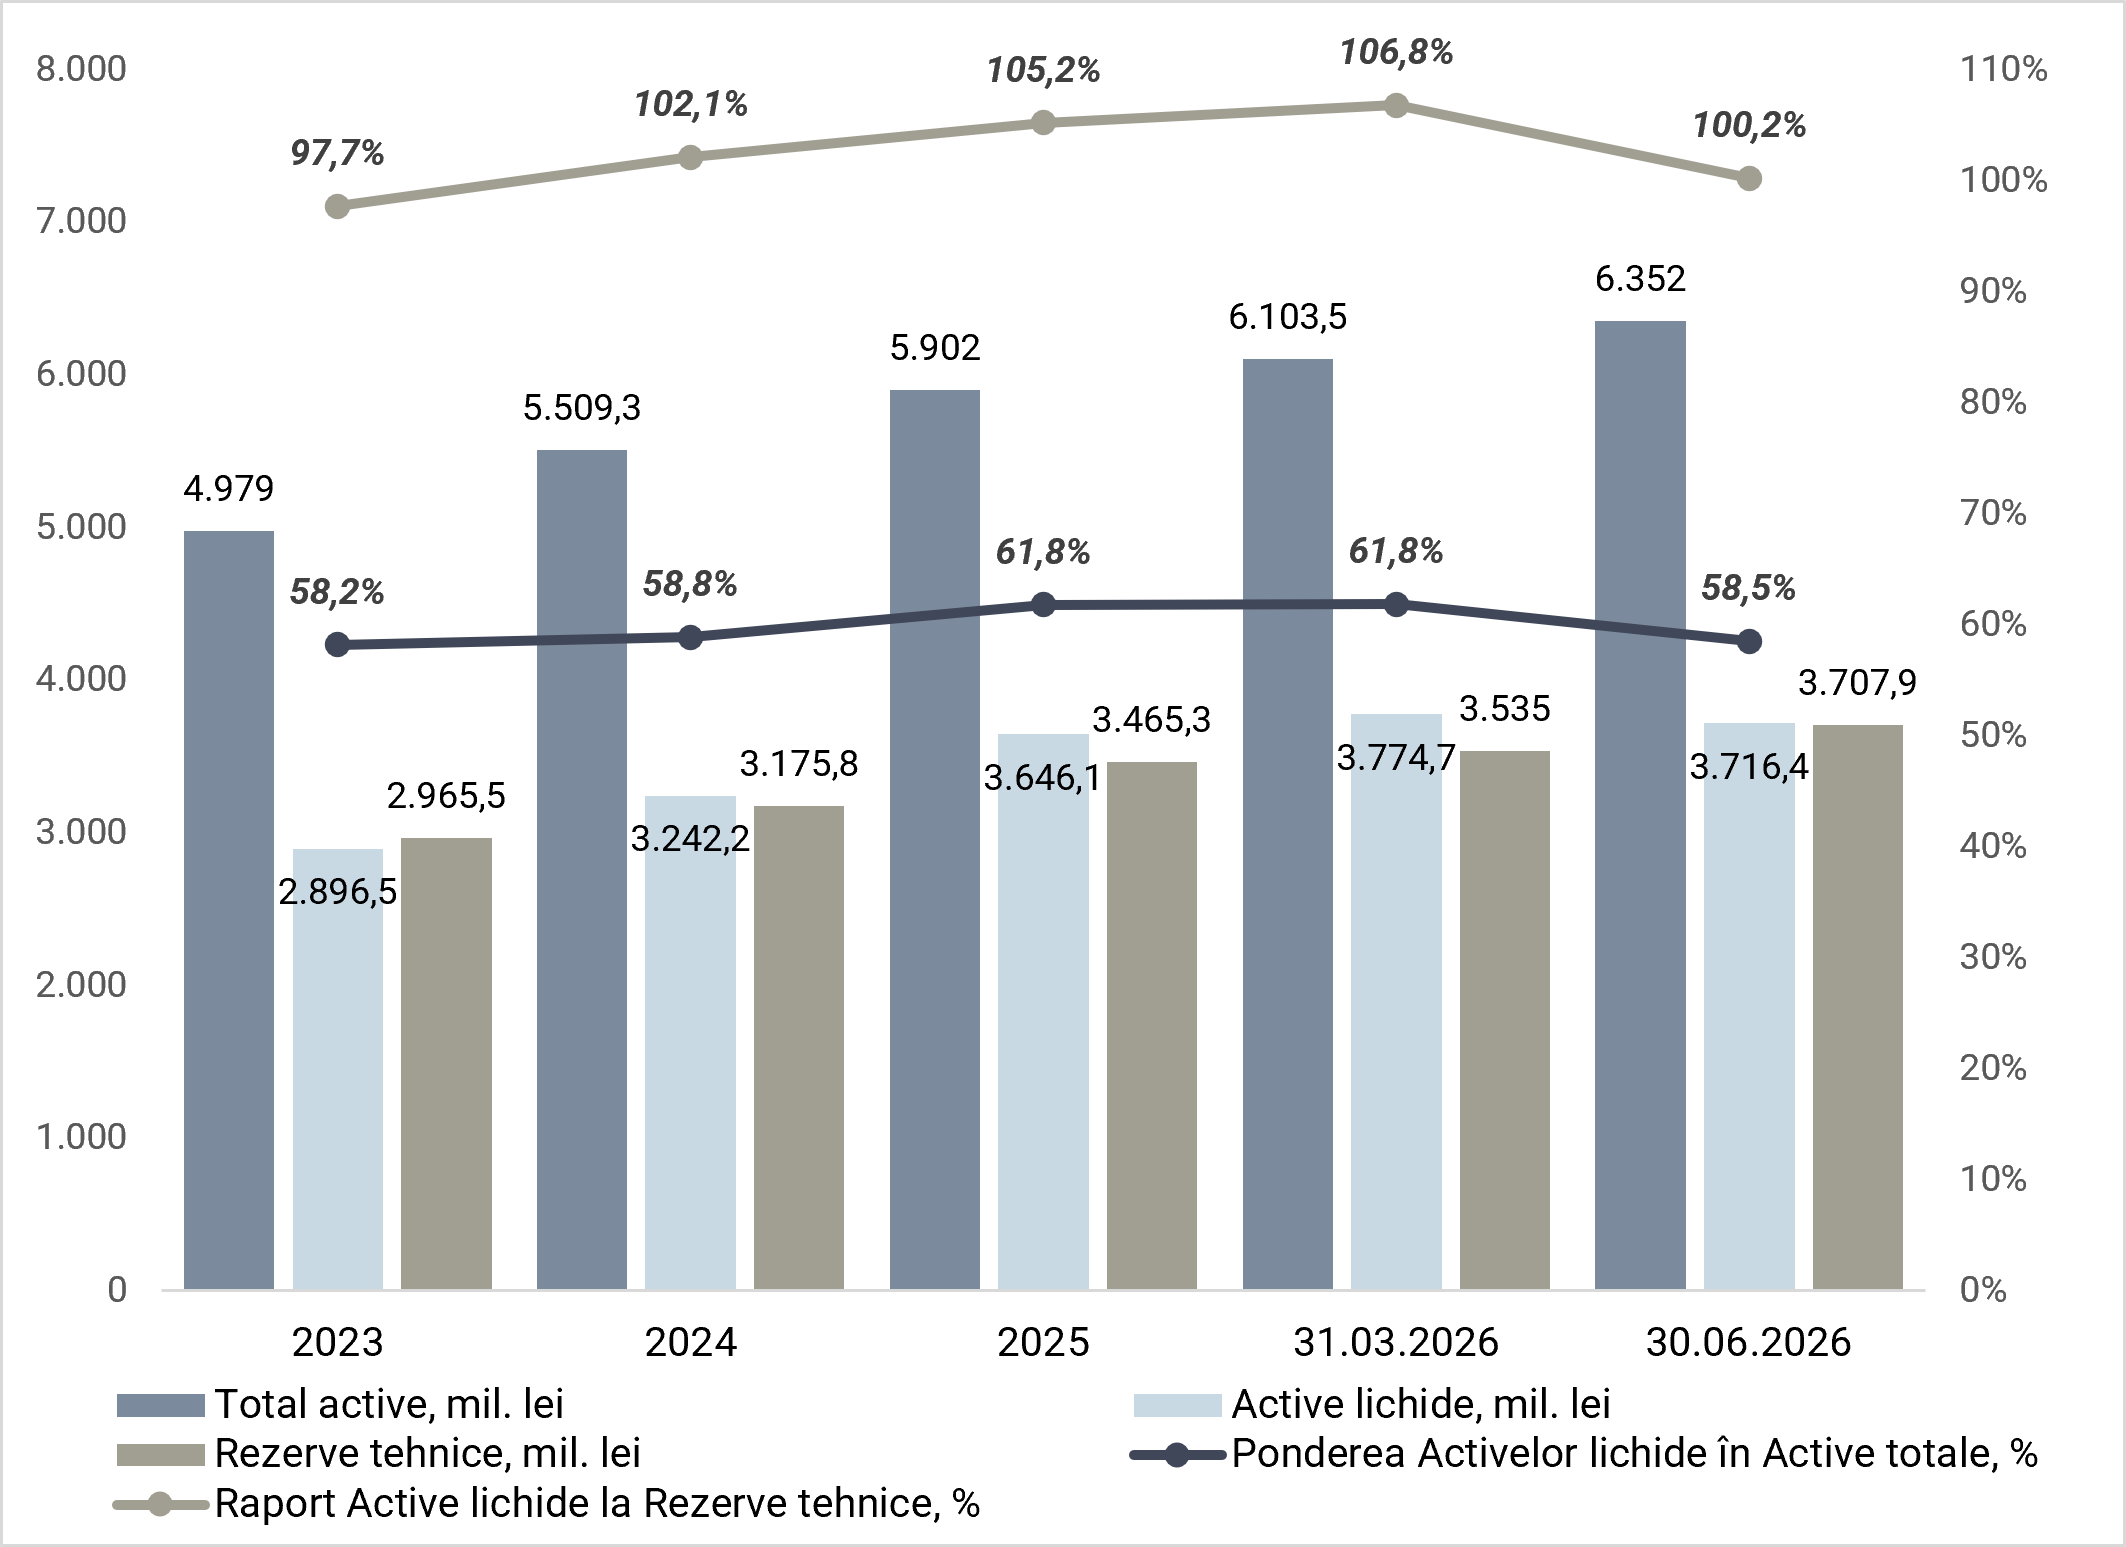
Activele totale ale societăților de asigurare au înregistrat la sfârșitul semestrului I al anului 2026 un cuantum de 6 352 milioane lei, în creștere cu 248,5 milioane lei sau 4,1 la sută față de 31.03.2026. Valoarea activelor lichide a constituit 3 716,4 milioane lei, în scădere cu 58,3 milioane lei sau 1,5 la sută față de trimestrul precedent, ceea ce reprezintă 58,5 la sută din activele totale înregistrate de către societățile de asigurare. Valoarea activelor lichide raportată la valoarea rezervelor tehnice totale pe piață a fost de 100,2 la sută.
Graficul nr. 1 Evoluția activelor înregistrate în sectorul asigurări
Toate societățile de asigurare licențiate au raportat rate de solvabilitate mai mari de 100%. Rata medie de solvabilitate pentru activitatea de asigurări generale a fost în creștere cu 3,8 puncte procentuale față de sfârșitul trimestrului precedent și a constituit 167,6 la sută, societățile de asigurare raportând rate de solvabilitate cuprinse între 131,3 la sută și 201,1 la sută. Pentru activitatea de asigurări de viață a fost raportată o rată de solvabilitate de 620,8 la sută, în descreștere cu 23,3 puncte procentuale față de valoarea raportată la 31.03.2026.
La situația din 30.06.2026, fondurile proprii eligibile ale societăților de asigurare au constituit 1 515,6 milioane lei, în creștere cu 55,1 milioane lei sau 3,8 la sută față de 31.03.2026. Pentru activitatea de asigurări generale fondurile proprii au cumulat 1_266,6 milioane lei, cu 63 milioane lei sau 5,2 la sută mai mult decât la 31.03.2026, iar pentru asigurările de viață au fost raportate fonduri proprii în cuantum de 249 milioane lei, cu 7,9 milioane lei sau 3,1 la sută mai puțin decât la sfârșitul trimestrului precedent.
La data de raportare, toate societățile de asigurare au înregistrat coeficienți de lichiditate mai mari de 1 pentru fiecare categorie de asigurări, variind pentru activitatea de asigurări generale între 1,12 și 4,71. În medie, coeficientul de lichiditate pentru activitatea de asigurări generale a fost în descreștere cu 0,24 puncte față de sfârșitul trimestrului precedent (de la 3,56 la 3,32), iar pentru asigurări de viață fiind raportată o scădere de 0,5 puncte (de la 15,39 la 14,89).
La situația din 30.06.2026, societățile de asigurare aveau constituite rezerve tehnice brute în valoare totală de 3 707,9 milioane lei, în creștere cu 173 milioane lei sau 4,9 la sută comparativ cu sfârșitul trimestrului precedent, repartizate pe cele două categorii de asigurare după cum urmează:
Rezervele tehnice pentru activitatea de asigurări generale au înregistrat o creștere cu 169 milioane lei sau 6,6 la sută față de situația din 31.03.2026, rezultând din creșterea tuturor tipurilor de rezerve, și anume creșterea rezervelor de prime necâștigate (RPN) cu 62,4 milioane lei sau 4,2 la sută, creșterea rezervelor riscurilor neexpirate (RRN) cu 47,6 milioane lei sau 38,7 la sută, creșterea rezervelor de daune declarate, dar nesoluționate (RDDN) cu 47,3 milioane lei sau 8,5 la sută și creșterea rezervelor de daune neavizate (RDN) cu 11,8 milioane lei sau 3,0 la sută.
Pentru activitatea de asigurări generale, ponderile semnificative în structura rezervelor tehnice brute sunt deținute de rezerva primei necâștigate (RPN) – 56,6 la sută, în scădere cu 1,3 puncte procentuale față de 31.03.2026, și rezerva de daune declarate, dar nesoluționate (RDDN) – 22,2 la sută, mai mult cu 0,4 puncte procentuale comparativ cu 31.03.2026.
În cazul asigurărilor de viață, au fost formate rezerve tehnice brute în valoare de 973,9 milioane lei, cu 3,9 milioane lei sau 0,4 la sută mai mult decât la sfârșitul trimestrului precedent. Cea mai mare parte din rezerve (89,8 la sută) constituie rezervele matematice și rezervele matematice adiționale, mai mult cu 0,6 puncte procentuale comparativ cu 31.03.2026.
La situația din 30.06.2026, valoarea totală a activelor admise și final distribuite pentru acoperirea rezervelor tehnice și a cerinței de capital minim a constituit 4 862,2 milioane lei, excedentul de active după acoperirea rezervelor tehnice și MCR a constituit 667,8 milioane lei.
Conform rapoartelor prezentate, toate societățile de asigurare dețineau suficiente active pentru acoperirea rezervelor tehnice și a cerinței de capital minim, având în vedere restricțiile stabilite în legislație. Cele mai importante categorii de active admise și final distribuite de către societăți pentru acoperirea rezervelor tehnice și a cerinței de capital minim au fost repartizate după cum urmează: valori mobiliare de stat – 3 302 milioane lei sau 67,9 la sută din activele care acoperă rezervele tehnice și cerința de capital minim, cota reasigurătorului – 736 milioane lei (15,1 la sută) și depozite – 327,7 milioane lei (6,7 la sută).
Pe parcursul primului semestru al anului 2026, societățile de asigurare au subscris prime brute în cuantum de 1 778,3 milioane lei, ceea ce constituie cu 185,3 milioane lei sau 11,6 la sută mai mult decât primele brute subscrise în perioada similară a anului precedent.
La fel ca și în anii precedenți, în primul semestru al anului 2026, piața asigurărilor din Republica Moldova a fost puternic orientată spre activitatea de asigurări generale, care a deținut o pondere de 97,2 la sută din totalul primelor brute subscrise de către societățile de asigurare (1 729 milioane lei), în timp ce valoarea primelor brute subscrise pentru asigurările de viață a fost de 49,3 milioane lei, echivalentă cu 2,8 la sută din volumul total de prime brute subscrise.
Volumul total de prime brute subscrise pentru activitatea de asigurări generale a crescut cu 184,4 milioane lei sau cu 11,9 la sută față de semestrul I al anului 2025. Primele brute subscrise pentru asigurările de viață în perioada examinată au înregistrat o creștere cu 0,9 milioane lei sau 1,9 la sută față de primele brute subscrise pe parcursul primului semestru al anului precedent.
La data de 30.06.2026, numărul polițelor/contractelor în vigoare în Republica Moldova a fost de 1 389,3 mii unități, în creștere cu 31,4 mii unități sau cu 2,3 la sută față de numărul contractelor în vigoare la 30.06.2025. Din numărul total al polițelor/contractelor în vigoare, 98,1 la sută se referă la asigurări generale și 1,9 la sută – la asigurări de viață.
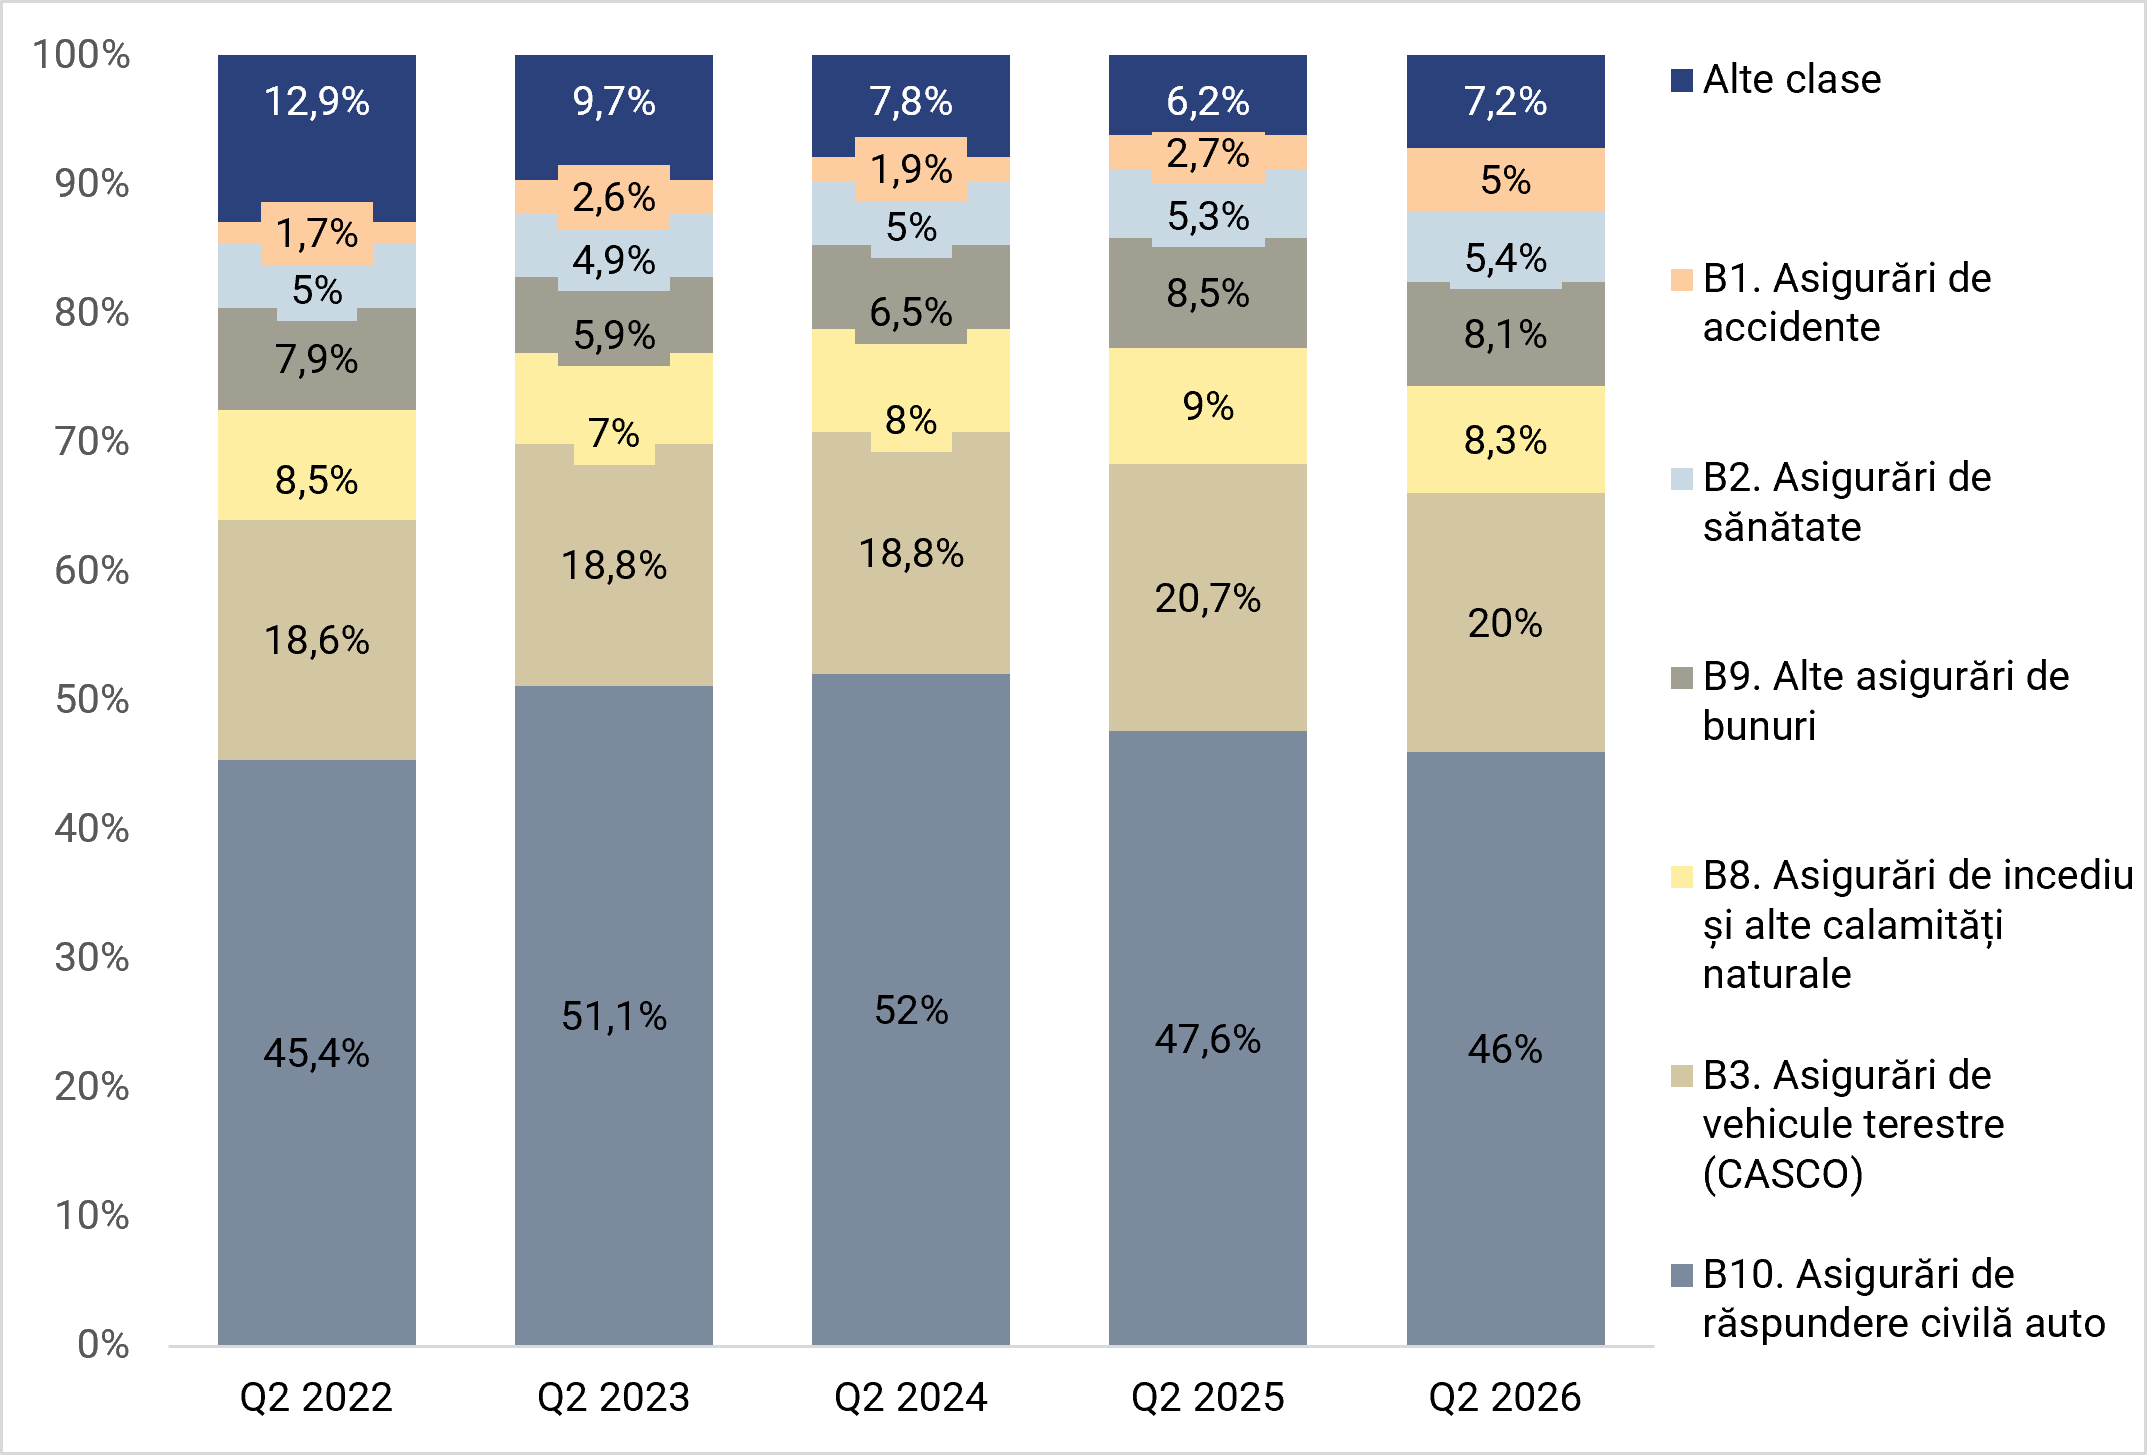
Din totalul primelor brute subscrise pentru asigurările generale, ponderile cele mai semnificative le-au deținut Asigurările obligatorii de răspundere civilă auto (RCA internă, Carte Verde, Carnet TIR, Carnet CMR) și Asigurările de vehicule terestre, altele decât cele feroviare (CASCO), astfel, asigurările auto cumulând peste 66 la sută din piață, urmate de Asigurările de incendiu și alte calamități naturale, pentru care au fost subscrise 8,3 la sută din prime, Alte asigurări de bunuri (preponderent asigurarea culturilor agricole) cu o cotă de 8 la sută, Asigurările de sănătate – 5,4 la sută și Asigurările de accidente cu 5 la sută din volumul total al subscrierilor. Celelalte clase de asigurări cumulează prime brute subscrise în volum de 7,2 la sută din totalul primelor brute subscrise.
Graficul nr. 2 Dinamica structurii primelor brute subscrise pe clase de asigurări generale
Primele brute subscrise pentru asigurările auto obligatorii (RCA internă și Cartea Verde) cuprind 44,3 la sută din primele brute subscrise totale sau 787,5 milioane lei, fiind în creștere față de anul precedent cu 60 milioane lei sau 8,2 la sută.
Primele brute subscrise pentru asigurările de RCA internă, în primul semestru al anului 2026, au constituit 571,6 milioane lei, cu 51,4 milioane lei sau 9,9 la sută mai mult comparativ cu semestrul I al anului 2025. Valoarea primelor brute subscrise pentru asigurări RCA externă (Carte Verde) la data de 30.06.2026 a constitut 215,9 milioane lei, cu 8,6 milioane lei sau 4,2 la sută mai mult decât în perioada similară a anului precedent.
Prima medie pentru asigurările RCA internă în perioada de referință a fost de 1 344,7 lei/unitate, cu 97 lei/unitate sau 7,8 la sută mai mult decât în aceeași perioadă a anului precedent. Pentru asigurările Carte Verde, prima medie a fost de 1 125,9 lei/unitate, cu 134,9 lei/unitate sau 13,6 la sută mai mult decât în semestrul I al anului 2025.
În primul semestru al anului 2026, societățile de asigurare au raportat despăgubiri brute plătite, cumulate pentru cele două categorii de asigurări, în cuantum de 776,5 milioane lei, cu 120,2 milioane lei sau 18,3 la sută mai mult decât despăgubirile achitate pe parcursul perioadei similare a anului precedent, dintre care:
Pentru asigurările generale, despăgubirile de asigurare achitate de către societăți au înregistrat un trend ascendent pe parcursul ultimilor cinci ani. Cu referire la clasele de asigurări, se constată că din totalul despăgubirilor brute pentru asigurări generale, cele mai mari ponderi le dețin Asigurările de răspundere civilă auto și Asigurările de vehicule terestre (CASCO), care cuprind peste 86,9 la sută din despăgubirile achitate pe parcursul perioadei examinate.
Graficul nr. 3 Dinamica structurii despăgubirilor pe clase de asigurări generale
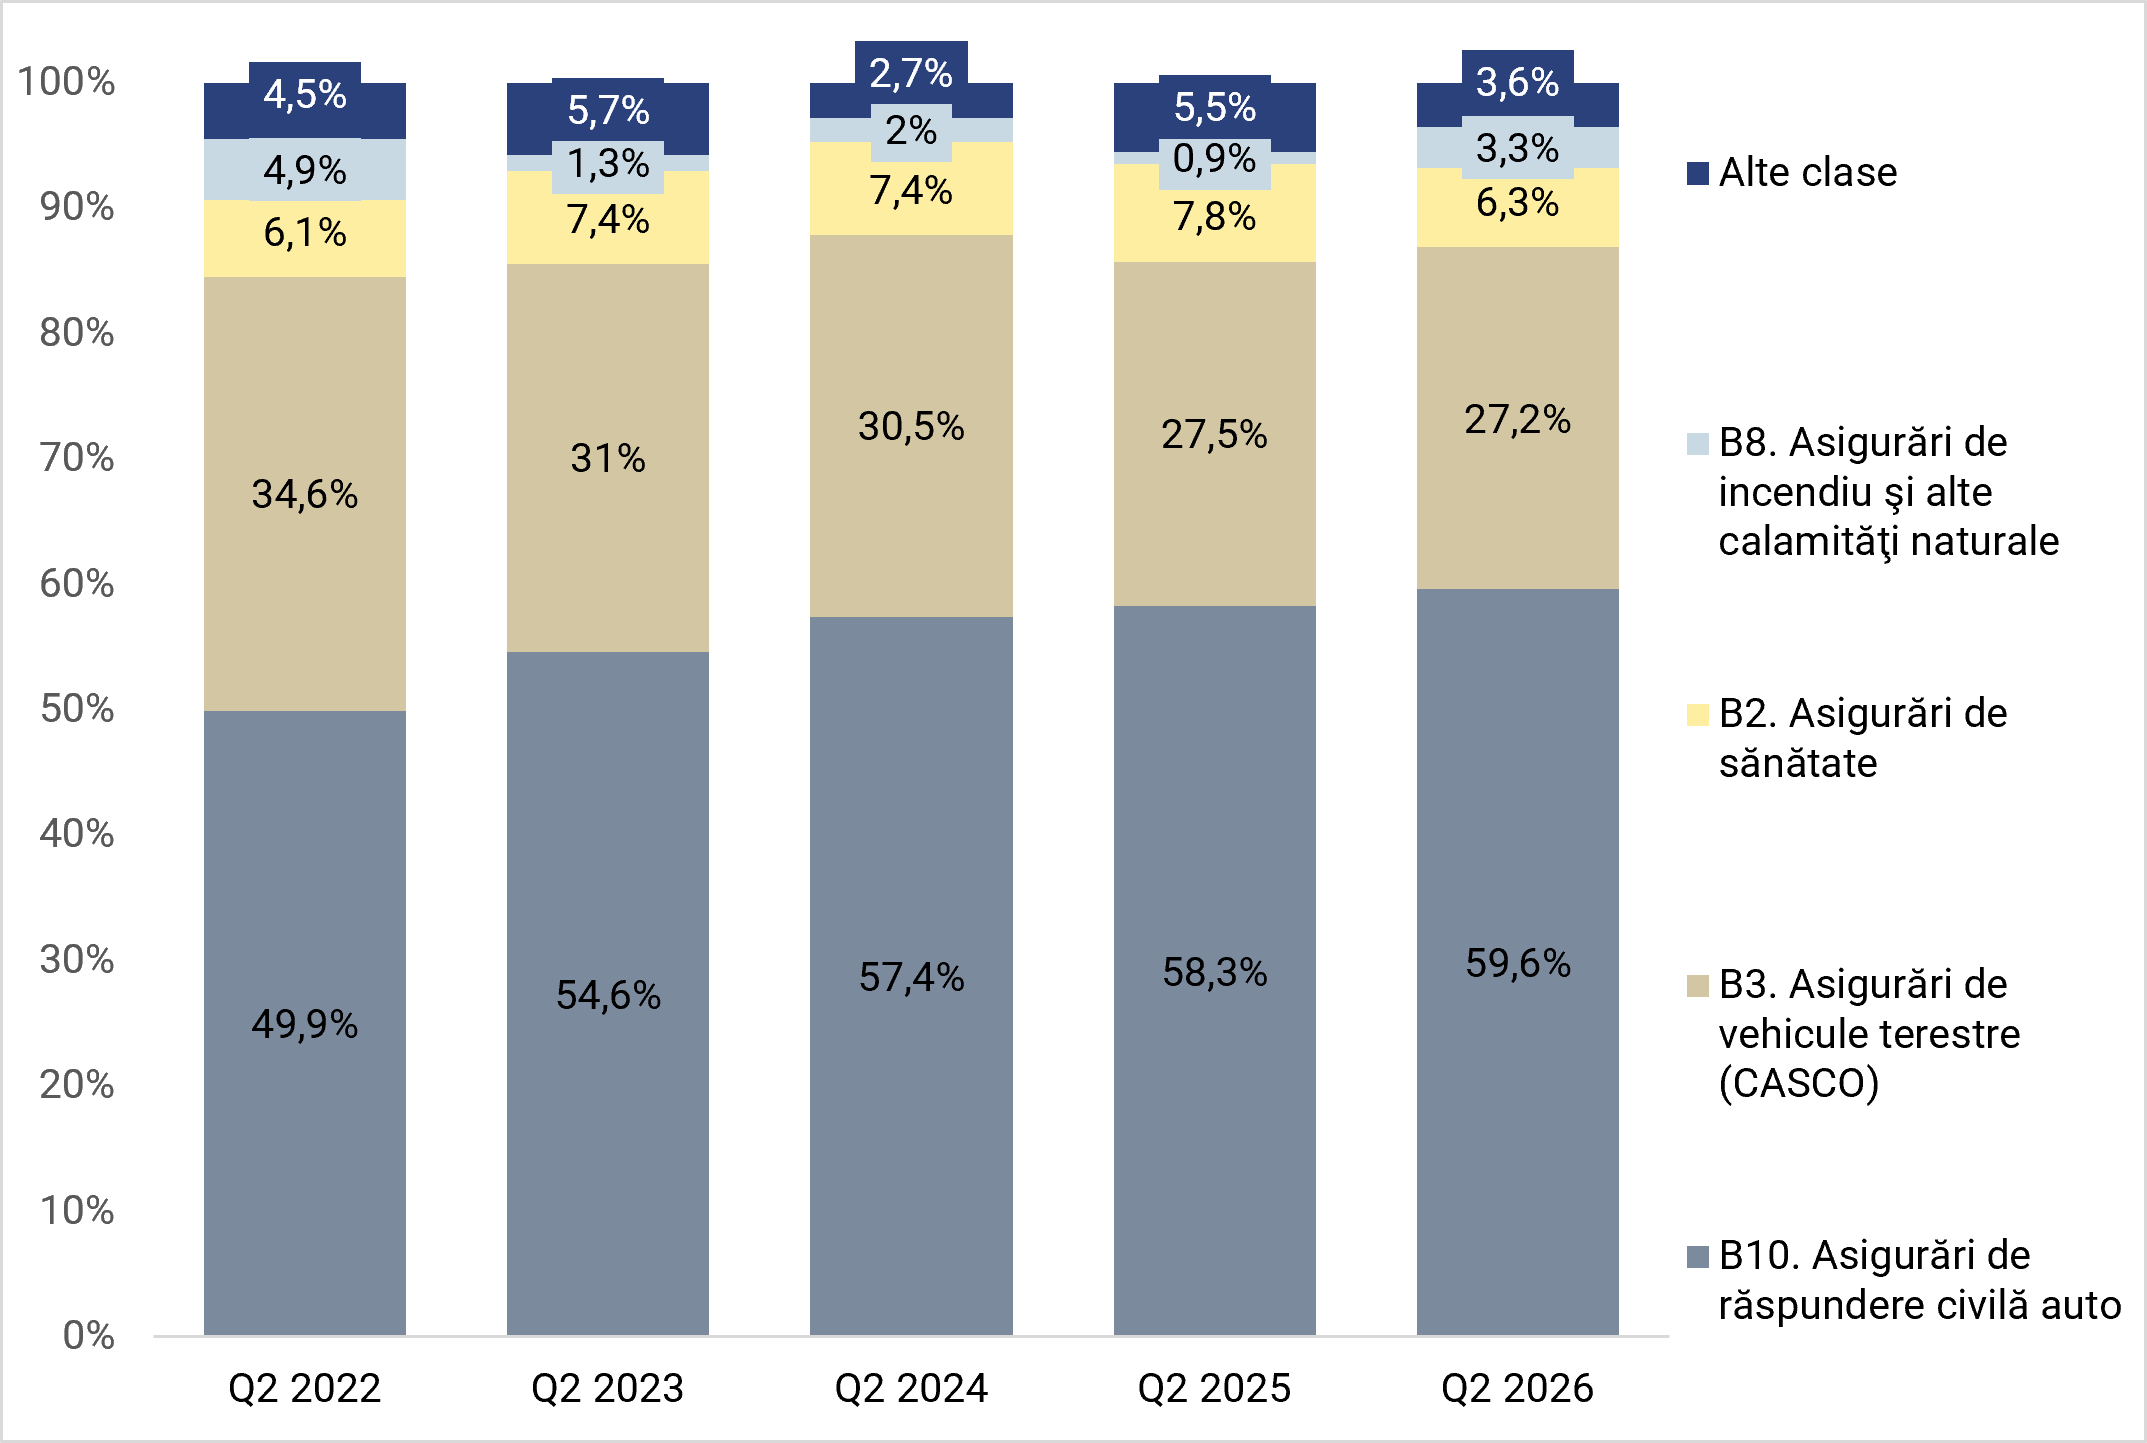
Din suma totală a despăgubirilor, 438,7 milioane lei sau 56,5 la sută au fost despăgubiri aferente asigurărilor obligatorii (RCA internă, Carte Verde), în creștere cu 73,7 milioane lei sau 20,2 la sută față de perioada similară a anului precedent. Despăgubirile achitate pentru asigurările RCA internă au constituit 344,7 milioane lei, cu 55,1 milioane lei sau 19 la sută mai mult decât în primul semestru al anului 2025. Pentru asigurările RCA externă (Carte Verde) societățile de asigurare au achitat despăgubiri în cuantum de 94 milioane lei, cu 18,6 milioane lei sau 24,6 la sută mai mult decât în perioada similară a anului precedent.
Dauna medie pentru asigurările RCA internă, în semestrul I al anului 2026, a fost de 22_559,2 lei/unitate, cu 1 301,4 lei/unitate sau 6,1 la sută mai mult decât în perioada similară a anului precedent. Pentru asigurarea Carte Verde, dauna medie în aceeași perioadă a fost de 94 455 lei/unitate, cu 14 040,2 lei/unitate sau 17,5 la sută mai mult decât la 30.06.2025.
Raportul dintre despăgubiri și prime (valori brute) pentru activitatea de asigurări generale a continuat trendul ascendent, în perioada de referință atingând 42,6 la sută, în creștere cu 2 puncte procentuale față de aceeași perioadă a anului precedent. Menționăm că, în ceea ce privește indicatorul în cauză, în sector au fost înregistrate valori cuprinse între 25,1 și 62,1 la sută.
Rata operațională combinată netă (ROC), calculată pe date cumulate pentru toate clasele de asigurări generale, a înregistrat în primul semestru al anului 2026 o valoare de 97,9 la sută, în descreștere cu 0,7 puncte procentuale față de 31.03.2026.
La nivelul întregii piețe de asigurări, rezultatul net al activității pentru semestrul I al anului 2026 a fost unul pozitiv, profitul net înregistrat fiind de 126,2 milioane lei, cu 25,7 milioane lei sau 25,6 la sută mai mult decât în perioada similară a anului 2025. Toate societățile de asigurare au raportat profit din activitatea desfășurată pe parcursul primului semestru al anului 2026.
Rentabilitatea capitalului (ROE) înregistrată în sectorul asigurări, în primul semestru al anului 2026, a fost de 12,7 la sută, cu 8,8 puncte procentuale mai mult decât în anul 2025. Rentabilitatea activelor (ROA) a constitut 4,1 la sută, cu 2,7 puncte procentuale mai mult decât în anul precedent.
Potrivit raportărilor, în semestrul I al anului 2026, intermediarii în asigurări au încheiat 581,7 mii contracte de asigurare (59,2 la sută din totalul contractelor încheiate pe piață – 983,4 mii contracte), fiind intermediate prime de asigurare în cuantum de 1 055,6 milioane lei, ceea ce reprezintă cca 59,4 la sută din totalul primelor brute subscrise – 1 778,3 milioane lei. La situația din 30.06.2026, s-a constatat o creștere a valorii primelor intermediate cu circa 5,8 la sută sau cu 58,2 milioane lei față de aceeași perioadă a anului 2025.
Ponderea dominantă din primele intermediate o dețin brokerii de asigurare/reasigurare – 73,2 la sută, agenții de asigurare dețin o cotă de 13,7 la sută, iar agenții bancassurance – 13,1 la sută din totalul primelor intermediate.
Gradul de intermediere la sfârșitul semestrului I al anului 2026 a constituit 59,4 la sută, în scădere cu 3,2 puncte procentuale comparativ cu perioada similară din anul precedent, iar per categorii de asigurări acesta fiind de 58,3 la sută pentru asigurările generale și 95,4 la sută pentru asigurările de viață.
Comisioanele calculate de către intermediarii în asigurări au constituit 341,2 milioane lei, în creștere cu 2,4 la sută față de perioada similară a anului 2025, din care comisioane din intermedierea contractelor de asigurare – 338,8 milioane lei sau 99,3 la sută și din activitatea de asistență și soluționarea dosarelor de daune – 2,4 milioane lei sau 0,7 la sută.
Pe parcursul semestrului I al anului 2026, Fondul de protecție a victimelor străzii1 (în continuare - FPVS) a înregistrat contribuții în cuantum de 5,7 milioane lei (1 la sută din primele brute subscrise pentru RCA internă), cu 10 la sută mai mult comparativ cu perioada similară a anului precedent, ca urmare a creșterii volumului total al primelor brute subscrise aferente asigurării RCA internă.
În perioada de referință, din FPVS au fost soluționate 109 dosare de daune, din care 107 de cazuri se referă la lipsa poliței de asigurare (82,2 la sută fiind accidente provocate de vehicule utilizate de persoane fizice și 17,8 la sută - de vehicule utilizate de persoane juridice), iar 2 cazuri – la utilizatori neidentificați. Suma despăgubirilor achitate pe parcursul semestrului I al anului 2026 constituie 3,8 milioane lei, dintre care 99,4 la sută se referă la daunele materiale și 0,6 la sută – la vătămări corporale.
Soldul mijloacelor bănești ale FPVS la sfârșitul perioadei de gestiune era de 54,1 milioane lei, cu 9,6 la sută mai mult decât la începutul anului, dintre care 95,1 la sută din disponibilități sunt plasate în valori mobiliare de stat, iar restul de 4,9 la sută se păstrează în contul de decontare.
La situația din 30.06.2026, pentru Fondul de compensare2 au fost calculate contribuții în cuantum de 10,8 milioane lei (5 la sută din primele brute subscrise pentru RCA externă), ceea ce este cu 4,4 la sută mai mult față de perioada similară a anului precedent, ca urmare a creșterii volumului primelor brute subscrise aferente asigurării RCA externă.
În perioada de referință, din Fondul de compensare au fost soluționate 174 dosare de daune, dintre care 98,3 la sută se referă la daunele regularizate în Republica Moldova (sumele datorate către persoanele păgubite în Republica Moldova, pentru a compensa pagubele produse de către deținătorii de certificate de asigurare „Carte Verde” emise de către asigurătorii din străinătate) și 1,7 la sută se referă la rambursarea către contrapartidele din străinătate a sumelor plătite de către aceștia cu titlu de despăgubire de asigurare pentru pagubele produse de către deținătorii de certificate de asigurare „Carte Verde”, membrii BNAA. Suma despăgubirilor achitate a constituit 6,2 milioane lei, dintre care 99,4 la sută se referă la daune materiale și 0,6 la sută - la vătămări corporale. Valoarea despăgubirilor achitate în perioada de raportare s-a diminuat cu 7,6 la sută față de perioada similară a anului precedent, când au fost achitate despăgubiri în cuantum de 6,7 milioane lei.
La data de 30.06.2026, Fondul de compensare înregistra mijloace bănești în cuantum de 193,1 milioane lei, cu 6 la sută mai mult decât la începutul anului, dintre care 56,4 la sută din disponibilități sunt plasate în depozite bancare, 42 la sută - în valori mobiliare de stat și 1,6 la sută - în conturi de decontare.
Pe parcursul semestrului I al anului 2026, Banca Națională a Moldovei a continuat activitățile de elaborare și actualizare a actelor normative secundare întru aplicarea Legii nr. 92/2022 privind activitatea de asigurare sau de reasigurare.
Concomitent, Banca Națională a Moldovei a continuat activitățile de consolidare a cadrului de reglementare a activității în domeniul asigurărilor și de aliniere a legislației naționale la standardele Uniunii Europene.
În acest sens, proiectul de Lege privind activitatea de asigurare și de reasigurare care prevede transpunerea legislației europene în domeniu, și anume a Directivei 2009/138/CE din 25 noiembrie 2009 privind accesul la activitate și desfășurarea activității de asigurare și de reasigurare (Solvabilitate II), precum și proiectul de Lege privind asigurarea obligatorie de răspundere civilă auto pentru prejudicii produse terților prin accidente de vehicule, care transpune în legislația națională prevederile Directivei 2009/103/CE privind asigurarea de răspundere civilă auto și controlul obligației de asigurare a acestei răspunderi, urmare a consultărilor publice au fost supuse expertizei anticorupție și expertizei juridice, în conformitate cu procedura prevăzută de cadrul normativ.
1. Fondul de protecție a victimelor străzii este un fond constituit în vederea protejării persoanelor păgubite prin accidente de vehicule ai căror proprietari și/sau utilizatori nu au încheiat contracte de asigurare obligatorie RCA, de vehicule și/sau conducători de vehicule neidentificați, de vehicule neînregistrate sau care nu au fost supuse înmatriculării pe teritoriul Republicii Moldova și/sau de vehicule obținute pe cale ilicită și neasigurate RCA.
2. Fondul de compensare este constituit și gestionat în conformitate cu Regulamentul general al Consiliului Birourilor (CoB), instituit pentru a garanta rambursarea către birourile naţionale, asigurătorii sau corespondenţii din străinătate a sumelor plătite de către aceştia cu titlu de despăgubire de asigurare pentru pagubele produse de către deţinătorii de certificate de asigurare "Carte Verde", recuperarea pagubelor produse de către deţinătorii de certificate de asigurare "Carte Verde" false sau neautorizate, plata sumelor datorate către persoanele păgubite în Republica Moldova, pentru a compensa pagubele produse de către deţinătorii de certificate de asigurare "Carte Verde" emise de către asigurătorii din străinătate.


