Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!


Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!
Cele mai populare rapoarte statistice:
Banca Naţională şi membrii organelor de conducere ale acesteia sunt independenţi în exercitarea atribuţiilor stabilite de lege şi nu pot solicita şi nici accepta instrucţiuni de la autorităţile publice sau de la orice altă autoritate.
Banca Naţională informează publicul despre evoluția inflației anuale, strategia de politică monetară,rezultatele analizei macroeconomice, evoluţiei pieţei financiare şi informaţia statistică, inclusiv privind masa monetară, acordarea creditelor, balanţa de plăţi şi situaţia pieţei valutare.
Pentru asigurarea şi menţinerea stabilităţii preţurilor pe termen mediu, Banca Naţională a Moldovei menţine inflaţia (măsurată prin indicele preţurilor de consum) la nivelul de 5.0 la sută anual cu o posibilă abatere de ± 1.5 puncte procentuale, fiind considerat nivelul optim pentru creşterea şi dezvoltarea economică a Republicii Moldova pe termen mediu.
Stabilitatea financiară se realizează prin consolidarea rezilienței sistemului financiar, limitarea efectului de contagiune și diminuarea acumulării de riscuri sistemice, contribuind, astfel, la sustenabilitatea sectorului financiar și creșterea economică.
Banca Naţională a Moldovei, are dreptul exclusiv de a emite pe teritoriul Republicii Moldova bancnote şi monede metalice ca mijloc de plată. BNM pune în circulaţie bancnote şi monede metalice, prin intermediul sistemului bancar.
Banca Naţională este unica instituţie care efectuează licenţierea, supravegherea şi reglementarea activităţii instituţiilor financiare.
Banca Națională supraveghează sistemul de plăţi în Republica Moldova şi promovează funcţionarea stabilă şi eficientă a sistemului automatizat de plăţi interbancare.
Banca Naţională este o persoană juridică publică autonomă şi este responsabilă faţă de Parlament.
BNM publică statistici privind masa monetară, sectorul bancar, balanța de plăți, situația pieței valutare, etc. pentru a asigura transparența în procesul de elaborare și adoptare a deciziilor BNM, a asigura continuitatea în comunicare și predictibilitatea BNM pe piață, pentru sporirea credibilității BNM în calitate de bancă centrală dar și pe piața financiar-bancară din Republica Moldova.
Situația financiară a sectorului asigurări, potrivit datelor prezentate de către societățile de asigurare, a fost caracterizată prin creșterea activelor, a primelor brute subscrise, a despăgubirilor achitate și a rezervelor tehnice. Veniturile societăților de asigurare s-au majorat comparativ cu perioada similară a anului precedent, preponderent, ca urmare a creșterii veniturilor nete din investiții.
La situația din 30.09.2023, în Republica Moldova activau 9 societăți de asigurare (dintre care 8 societăți cu activitate de asigurări generale și o societate cu activitate compozită (asigurări generale și asigurări de viață)), 50 brokeri de asigurare sau de reasigurare, 46 agenți de asigurare (inclusiv un agent de asigurare persoană fizică) și 35 agenți bancassurance.
În perioada 01.01.2023-30.09.2023, situația financiară a sectorul asigurări, reflectată în baza rapoartelor prezentate de către societățile de asigurare, intermediarii în asigurări și BNAA, a înregistrat următoarele tendințe:
La sfârșitul trimestrului III al anului 2023, activele totale ale societăților de asigurare au constituit 4 786,9 mil. lei, majorându-se față de finele trimestrului precedent cu 3,7% (170,5 mil. lei).
Figura 1.
Evoluția activelor înregistrate în sectorul asigurări
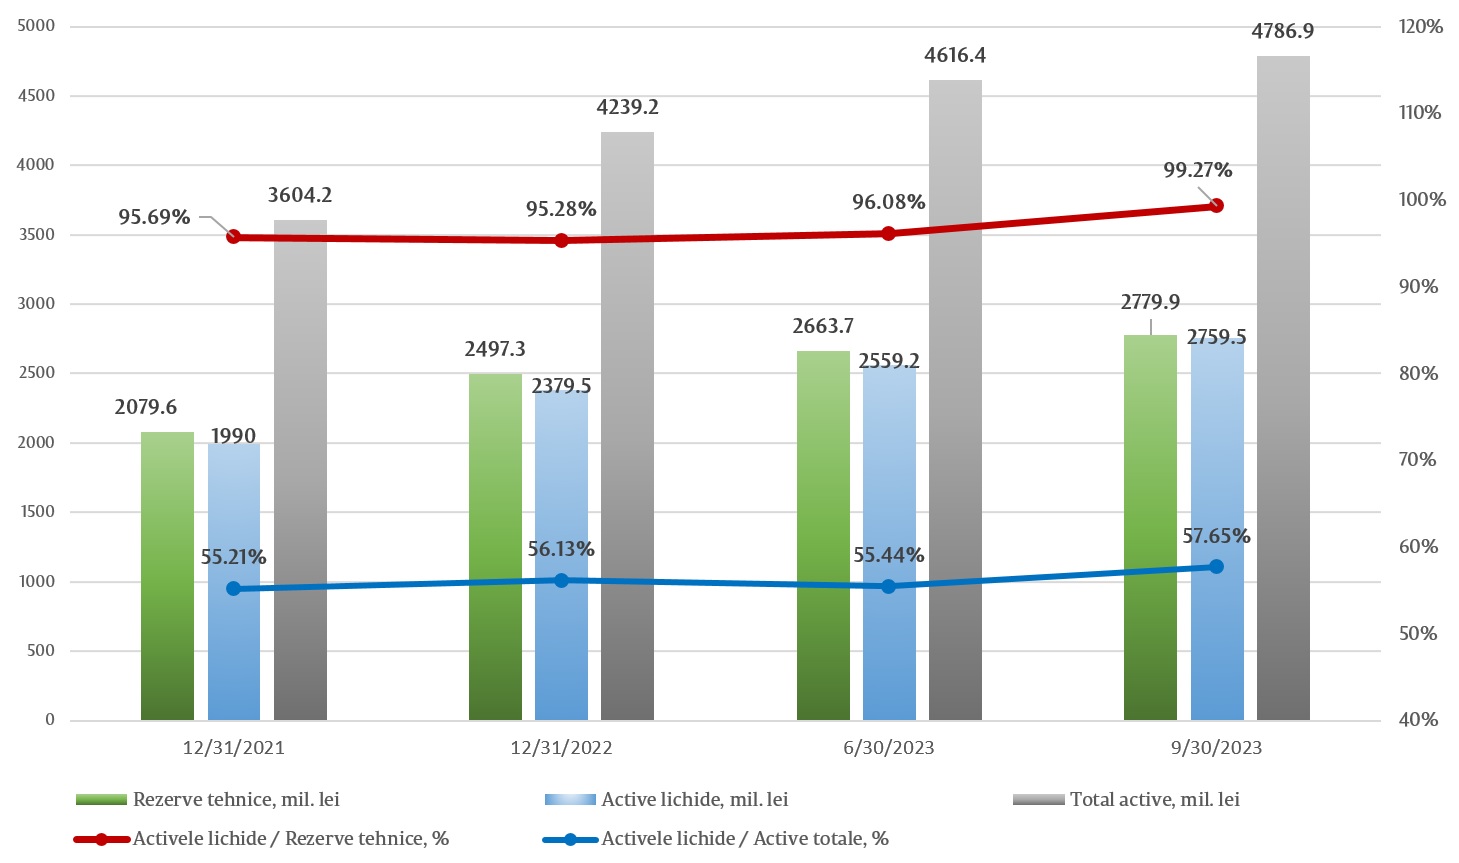
Valoarea activelor lichide a constituit 2 759,5 mil. lei, în creștere cu 7,8% față de situația din 30.06.2023, reprezentând 57,56% din activele totale înregistrate în sectorul asigurări. Societățile de asigurare dețineau active lichide pentru acoperirea a 99,27% din rezervele tehnice totale pe piață (2 779,9 mil. lei).
Din volumul total al activelor – 70,5% (3 372,9 mil. lei) sunt calificate drept active eligibile pentru acoperirea rezervelor tehnice, conform restricțiilor stabilite în Legea nr. 92/2022, în creștere cu 5,3% față de sfârșitul trimestrului precedent.
În perioada 01.01.2023-30.09.2023, societățile de asigurare au subscris prime brute în valoare de 2 183,7 mil. lei, ceea ce constituie cu 20% mai mult decât primele brute subscrise în perioada similară a anului precedent. Piața asigurărilor din Republica Moldova a fost puternic orientată spre activitatea de asigurări generale, ce deține o pondere de 96,71% din totalul primelor brute subscrise de către societățile de asigurare (2 111,8 mil. lei), în timp ce valoarea primelor brute subscrise pentru activitatea de asigurări de viață a fost de 71,95 mil. lei (3,29%).
La data de 30.09.2023, numărul polițelor/contractelor în vigoare în Republica Moldova a fost de 1 261 414 unități, în creștere cu 2,8 mii unități sau 1,5% față de 30.06.2023. Din numărul total al polițelor/contractelor în vigoare, 97,9% se referă la asigurări generale și 2,1% - la asigurări de viață.
Din primele brute subscrise pentru asigurări generale, cele mai mari ponderi le dețin clasele: Asigurările obligatorii de răspundere civilă auto (RCA internă, Carte Verde, Carnet TIR, Carnet CMR) și Asigurările de vehicule terestre, altele decât cele feroviare (CASCO), care cuprind 73,3% din piață, celelalte clase de asigurări cumulând 6,7%.
Figura 2.
Dinamica structurii primelor brute subscrise pe clase de asigurări generale
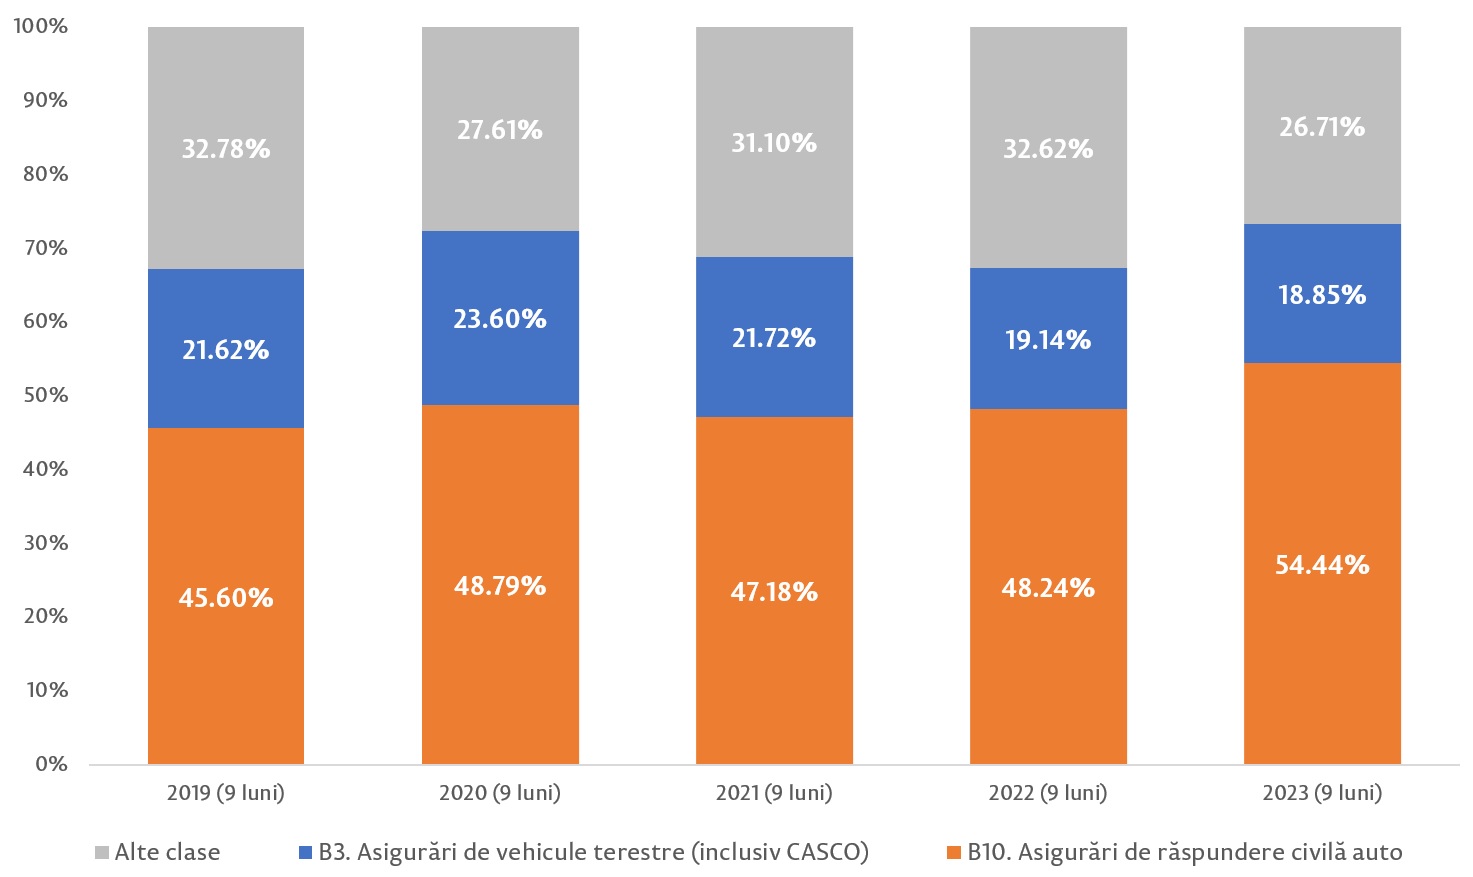
În primele 9 luni ale anului 2023, s-a menținut dependența ridicată a pieței de asigurările auto obligatorii (RCA internă și Cartea Verde), care cuprind 53,9% din primele brute subscrise, fiind înregistrat un trend crescător pe parcursul întregii perioade de raportare. Primele brute subscrise aferente asigurărilor de RCA internă au crescut cu 51,8% față de perioada similară a anului precedent, până la 789,4 mil. lei, iar primele brute subscrise pentru Carte Verde s-au majorat cu 11,5%, până la 348,4 mil. lei.
Prima medie pentru asigurările RCA internă în primele 9 luni ale anului 2023 a fost de 1 346 lei/unit., cu 411 lei/unit. sau 43,9% mai mult decât în perioada similară a anului precedent. Pentru asigurarea Carte Verde, prima medie în aceeași perioadă a fost de 1 143 lei/unit., cu 69 lei/unit. sau 5,7% mai puțin decât în anul 2023.
Cu referire la alte clase de asigurări, se evidențiază creșteri însemnate de prime comparativ cu perioada similară a anului precedent pentru Asigurări de nave aeriene - cu 13,9 mil. lei sau 73,4% și Asigurări de accidente - cu 25 mil. lei sau 81,7%. Cea mai semnificativă scădere a volumului de prime subscrise în perioada 01.01.2023-30.06.2023 față de perioada similară a anului 2022 se înregistrează pentru clasa Asigurări de răspundere civilă avia – cu 43,8 mil. lei sau 37,4%.
În perioada 01.01.2023-30.09.2023, societățile de asigurare au raportat despăgubiri brute plătite, cumulat pentru cele 2 categorii de asigurări, în sumă totală de 700 mil. lei, cu 114,2 mil. lei sau 19,5% mai mult decât în perioada similară a anului precedent, dintre care:
Cu referire la clasele de asigurare, se constată că din totalul despăgubirilor brute pentru asigurări generale, cele mai mari ponderi le dețin clasele: Asigurările obligatorii de răspundere civilă auto și Asigurările de vehicule terestre (CASCO), care cuprind peste 81% din despăgubirile achitate în primele 9 luni ale anului 2023. Despăgubirile aferente celorlalte clase de asigurări cuprind până la 7,3% din totalul despăgubirilor plătite per clasă.
Figura 3.
Dinamica structurii despăgubirilor pe clase de asigurări generale
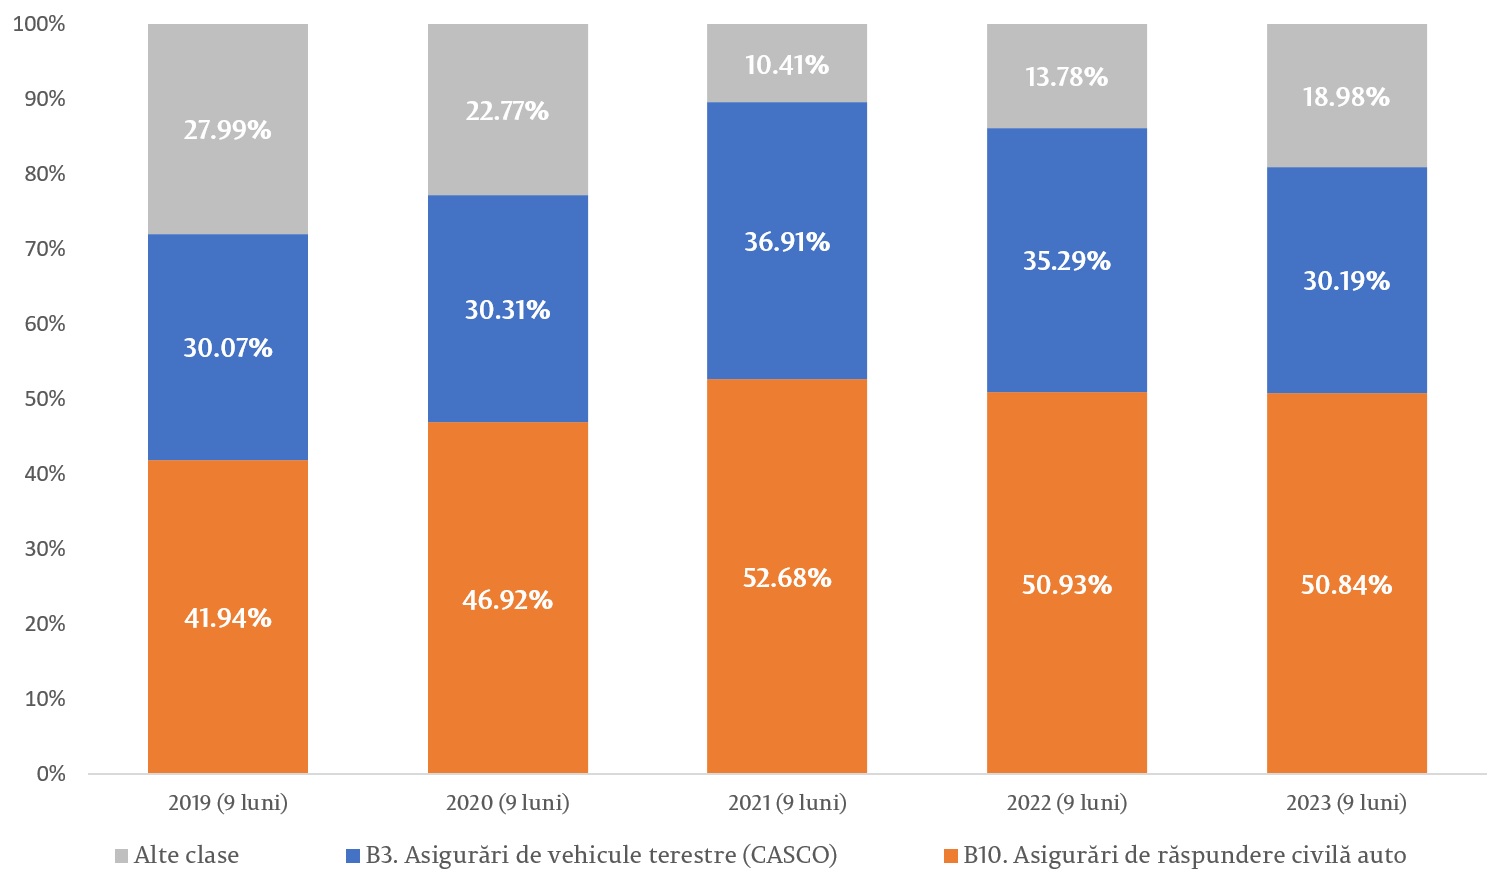
Despăgubirile achitate pentru asigurările de RCA internă în perioada 01.01.2023-30.09.2023 au fost de 254,5 mil. lei, cu 39,4 mil. lei sau 18,3% mai mult decât în perioada similară a anului 2022. Totodată, societățile de asigurare au achitat despăgubiri pentru asigurările RCA externă (Carte Verde) în valoare de 96,3 mil. lei, cu 31,6 mil. lei sau 48,7% mai mult decât în perioada similară a anului precedent.
Dauna medie pentru asigurările RCA internă în primele 9 luni ale anului 2023 a fost de 18 530 lei/unit., cu 2 121 lei/unit. sau 12,9% mai mult decât în perioada similară a anului 2022. Pentru asigurarea Carte Verde, dauna medie în aceeași perioadă a fost de 73 756 lei/unit, cu 6 348 lei/unit. sau 9,42% mai mult decât în primele 9 luni ale anului 2022.
În afară de asigurările obligatorii, cele mai însemnate creșteri ca valoare față de perioada similară a anului precedent sunt raportate pentru despăgubirile aferente claselor Asigurări de sănătate – creștere de 17,5 mil. lei până la 51 mil. lei, Asigurări de vehicule terestre (CASCO) – cu 16,7 mil. lei până la 211,3 mil. lei, Asigurările de bunuri în tranzit –cu 10,66 mil. lei, Alte asigurări de bunuri – cu 9,9 mil. lei (în baza asigurărilor culturilor agricole, pentru care despăgubirile s-au majorat cu 10,84 mil. lei până la 12,8 mil. lei). Cele mai mari descreșteri de despăgubiri de asigurare s-au înregistrat pentru Asigurările de incendiu și alte calamități naturale - cu 8,1 mil. lei sau 39,3% (în baza asigurării construcțiilor, pentru care despăgubirile au scăzut cu 13,78 mil. lei până la 3,7 mil. lei).
Rata operațională combinată netă calculată pe date cumulate pentru toate clasele de asigurări generale a înregistrat la finele trimestrului III al anului 2023 o valoare de 93,77%, în creștere cu 1,32 puncte procentuale comparativ cu valoarea înregistrată în perioada similară a anului anterior (92,46%). Creșterea menționată se datorează majorării ratei daunei nete de la 40,13% la 41,43%.
La 30.09.2023, profitul net în sectorul asigurări a însumat 295,7 mil. lei, cu 101,6 mil. lei sau 52,5% mai mult decât în perioada similară a anului 2022.
La sfârșitul trimestrului III al anului 2023, societățile de asigurare au constituit rezerve tehnice brute în valoare totală de 2 779,9 mil. lei, în creștere cu 4,4% comparativ cu situația din 30.06.2023, după cum urmează:
Rezervele tehnice pentru activitatea de asigurări generale au înregistrat o creștere de 104 mil. lei sau 5,6% față de situația din 30.06.2023, în principal, ca urmare a creșterii cu 72 mil. lei sau 3,1% a rezervei de daune declarate, dar nesoluționate.
În cazul asigurărilor de viață, societatea de asigurare a format rezerve tehnice brute în valoare de 810,1 mil. lei, cu 1,5% mai mult decât la sfârșitul trimestrului II al anului 2023, cea mai mare parte (89,3%) fiind rezerve matematice și rezerve matematice adiționale.
La situația din 30.09.2023, toate societățile de asigurare licențiate au înregistrat rate de solvabilitate mai mari de 100%, raportând valori cuprinse între 123,5%-197,4% pentru asigurări generale și 645% pentru asigurări de viață. Rata solvabilității medie calculată la nivel de sector pentru asigurările generale este de 155%, în creștere cu 6 puncte procentuale față de 30.06.2023, iar pentru asigurări de viață - cu 14 puncte procentuale (645% față de 631%).
Toate societățile de asigurare au înregistrat un coeficient de lichiditate mai mare de 1, raportând valori cuprinse între 2,14 și 6,08 pentru asigurări generale și 24,71 pentru asigurări de viață. În medie pe piață, pe segmentul de asigurări generale, coeficientul de lichiditate a fost egal cu 3,8, în scădere ușoară cu 0,1 față de 30.06.2023, iar pentru asigurări de viață a fost în creștere cu 0,6 puncte în aceeași perioadă.
În perioada 01.01.2023-30.09.2023, intermediarii în asigurări (persoane juridice) au încheiat 730,8 mii contracte de asigurare (49,3% din totalul contractelor încheiate pe piață), fiind subscrise prime de asigurare în valoare de 1 250,9 mil. lei, ceea ce reprezintă 57,3% din totalul primelor brute subscrise. Cea mai mare pondere din primele intermediate o dețin brokerii de asigurare - 78,7%, agenților de asigurare le revin 13,8% și agenților bancassurance - 7,5%. Comisioanele calculate au atins nivelul de 448,9 mil. lei, cu 25% mai mult decât în perioada similară a anilor precedenți, inclusiv din intermedierea contractelor de asigurare – 436 mil. lei și din activitatea de asistență și soluționarea dosarelor de daune în valoare de 13,1 mil. lei. Comisionul mediu (comisioanele raportate la primele intermediate) din activitatea de intermediere la nivelul pieței de intermediari a constituit 34,9 %, în creștere cu 0,8 puncte procentuale comparativ cu anul precedent (2022 - 34,1%).
La situația din 30.09.2023, s-a constatat o creștere a valorii primelor intermediate cu circa 23,1% față de aceeași perioadă a anului 2022. Tendința ascendentă se datorează creșterii primelor intermediate pentru asigurări generale cu cca 24,8% față de aceeași perioadă a anului 2022. Primele intermediate pentru asigurări de viață au înregistrat o ușoară descreștere cu 0,2%.


