Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!


Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!
Cele mai populare rapoarte statistice:
Banca Naţională şi membrii organelor de conducere ale acesteia sunt independenţi în exercitarea atribuţiilor stabilite de lege şi nu pot solicita şi nici accepta instrucţiuni de la autorităţile publice sau de la orice altă autoritate.
Banca Naţională informează publicul despre evoluția inflației anuale, strategia de politică monetară,rezultatele analizei macroeconomice, evoluţiei pieţei financiare şi informaţia statistică, inclusiv privind masa monetară, acordarea creditelor, balanţa de plăţi şi situaţia pieţei valutare.
Pentru asigurarea şi menţinerea stabilităţii preţurilor pe termen mediu, Banca Naţională a Moldovei menţine inflaţia (măsurată prin indicele preţurilor de consum) la nivelul de 5.0 la sută anual cu o posibilă abatere de ± 1.5 puncte procentuale, fiind considerat nivelul optim pentru creşterea şi dezvoltarea economică a Republicii Moldova pe termen mediu.
Stabilitatea financiară se realizează prin consolidarea rezilienței sistemului financiar, limitarea efectului de contagiune și diminuarea acumulării de riscuri sistemice, contribuind, astfel, la sustenabilitatea sectorului financiar și creșterea economică.
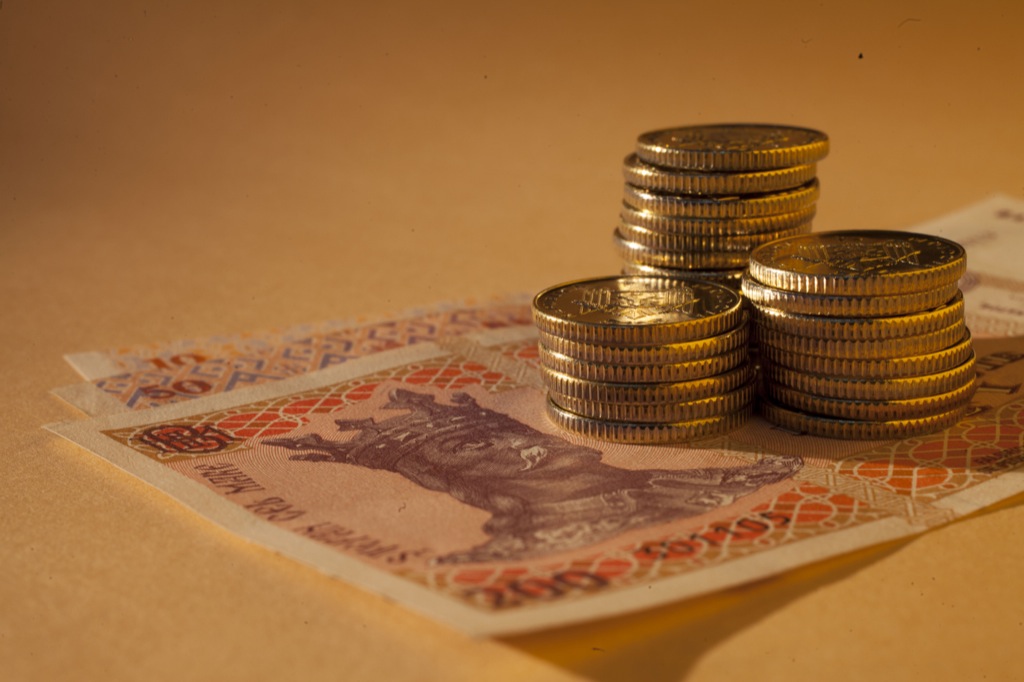
Banca Naţională a Moldovei, are dreptul exclusiv de a emite pe teritoriul Republicii Moldova bancnote şi monede metalice ca mijloc de plată. BNM pune în circulaţie bancnote şi monede metalice, prin intermediul sistemului bancar.
Banca Naţională este unica instituţie care efectuează licenţierea, supravegherea şi reglementarea activităţii instituţiilor financiare.
Banca Națională supraveghează sistemul de plăţi în Republica Moldova şi promovează funcţionarea stabilă şi eficientă a sistemului automatizat de plăţi interbancare.
Banca Naţională este o persoană juridică publică autonomă şi este responsabilă faţă de Parlament.
BNM publică statistici privind masa monetară, sectorul bancar, balanța de plăți, situația pieței valutare, etc. pentru a asigura transparența în procesul de elaborare și adoptare a deciziilor BNM, a asigura continuitatea în comunicare și predictibilitatea BNM pe piață, pentru sporirea credibilității BNM în calitate de bancă centrală dar și pe piața financiar-bancară din Republica Moldova.
Situația financiară a sectorului bancar rămâne solidă, reflectând eforturile constante ale Băncii Naționale a Moldovei (BNM) de a consolida stabilitatea și încrederea în sistemul bancar.
Potrivit datelor raportate de bănci, în primul semestru al anului 2026, sectorul bancar a înregistrat creșteri ale activelor, fondurilor proprii, ratei fondurilor proprii, creditelor, depozitelor persoanelor fizice și ale depozitelor persoanelor juridice, ceea ce confirmă performanța și încrederea în sistemul bancar. În același timp, băncile au continuat să respecte pe deplin cerințele prudențiale, menținând indicatorii-cheie la un nivel adecvat și demonstrând o capacitate bună de adaptare și consolidare a capitalului.
Totodată, Banca Națională a Moldovei a continuat să promoveze reforme importante în domeniul reglementării bancare și al armonizării legislative, în linie cu standardele Uniunii Europene și cerințele Basel III, contribuind la modernizarea sistemului financiar și la avansarea procesului de integrare europeană a Republicii Moldova.
La 30.06.2026, situația din sectorul bancar, reflectată în baza rapoartelor prezentate de bănci, a înregistrat următoarele tendințe:
Activele totale au constituit 202 022 milioane lei, majorându-se cu 6,4% (12 140 milioane lei), pe parcursul semestrului I al anului 2026.
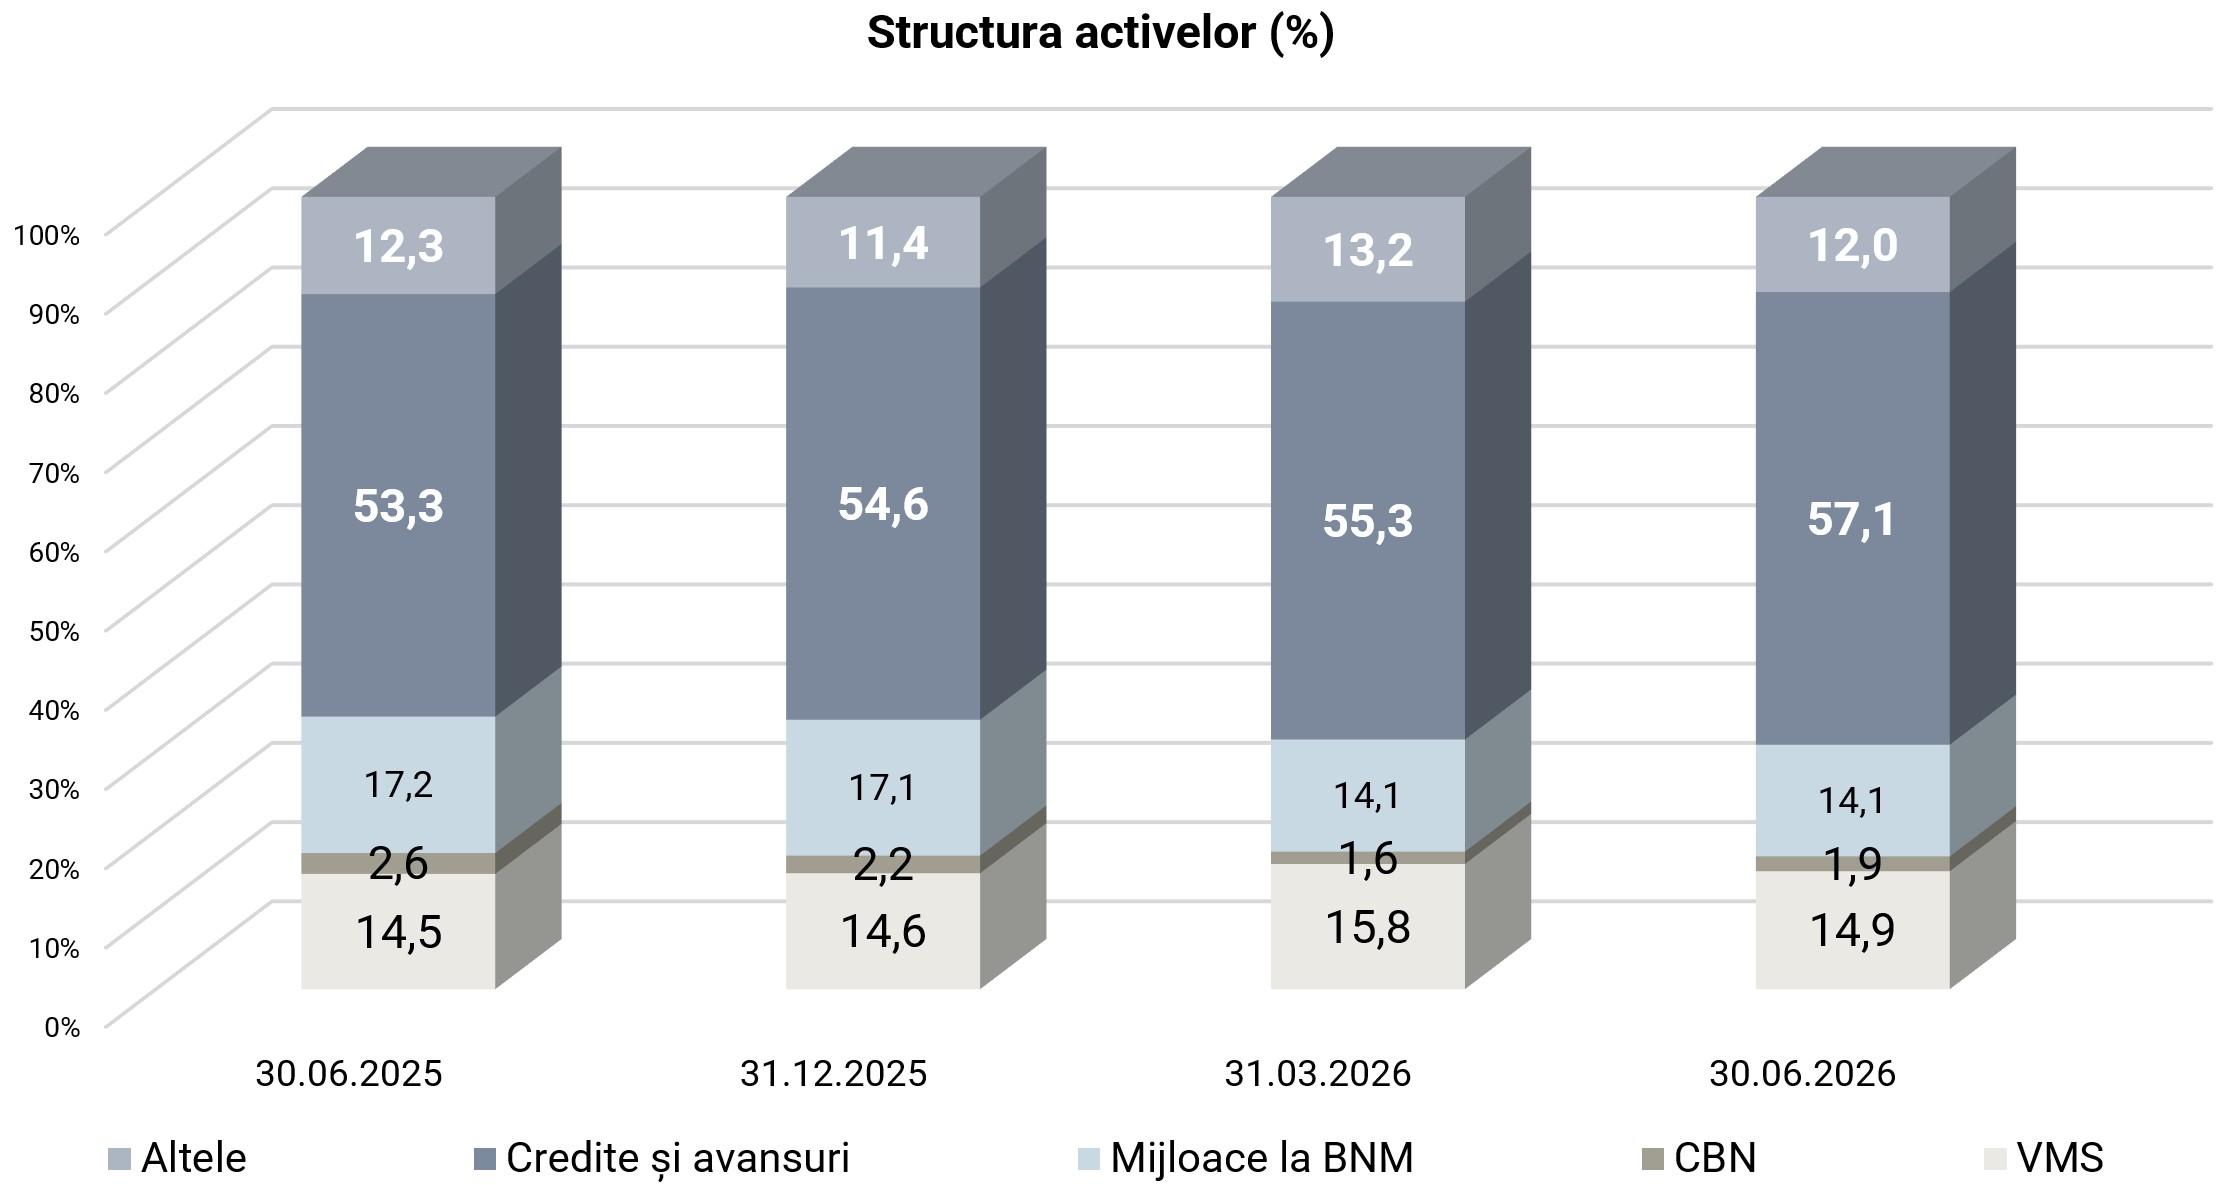
În structura activelor, ponderea cea mai mare a revenit creditelor și avansurilor la cost amortizat, care a constituit 57,1% (115 442,2 milioane lei), fiind urmată de ponderea investițiilor băncilor în valorile mobiliare de stat și în certificatele BNM - 16,8% (33 868,8 milioane lei), ponderea mijloacelor plasate la BNM - 14,1% (28 462,3 milioane lei) și ponderea altor active (numerar, mijloace în alte bănci, imobilizări corporale, imobilizări necorporale etc.) - 12% (24 248,7 milioane lei).
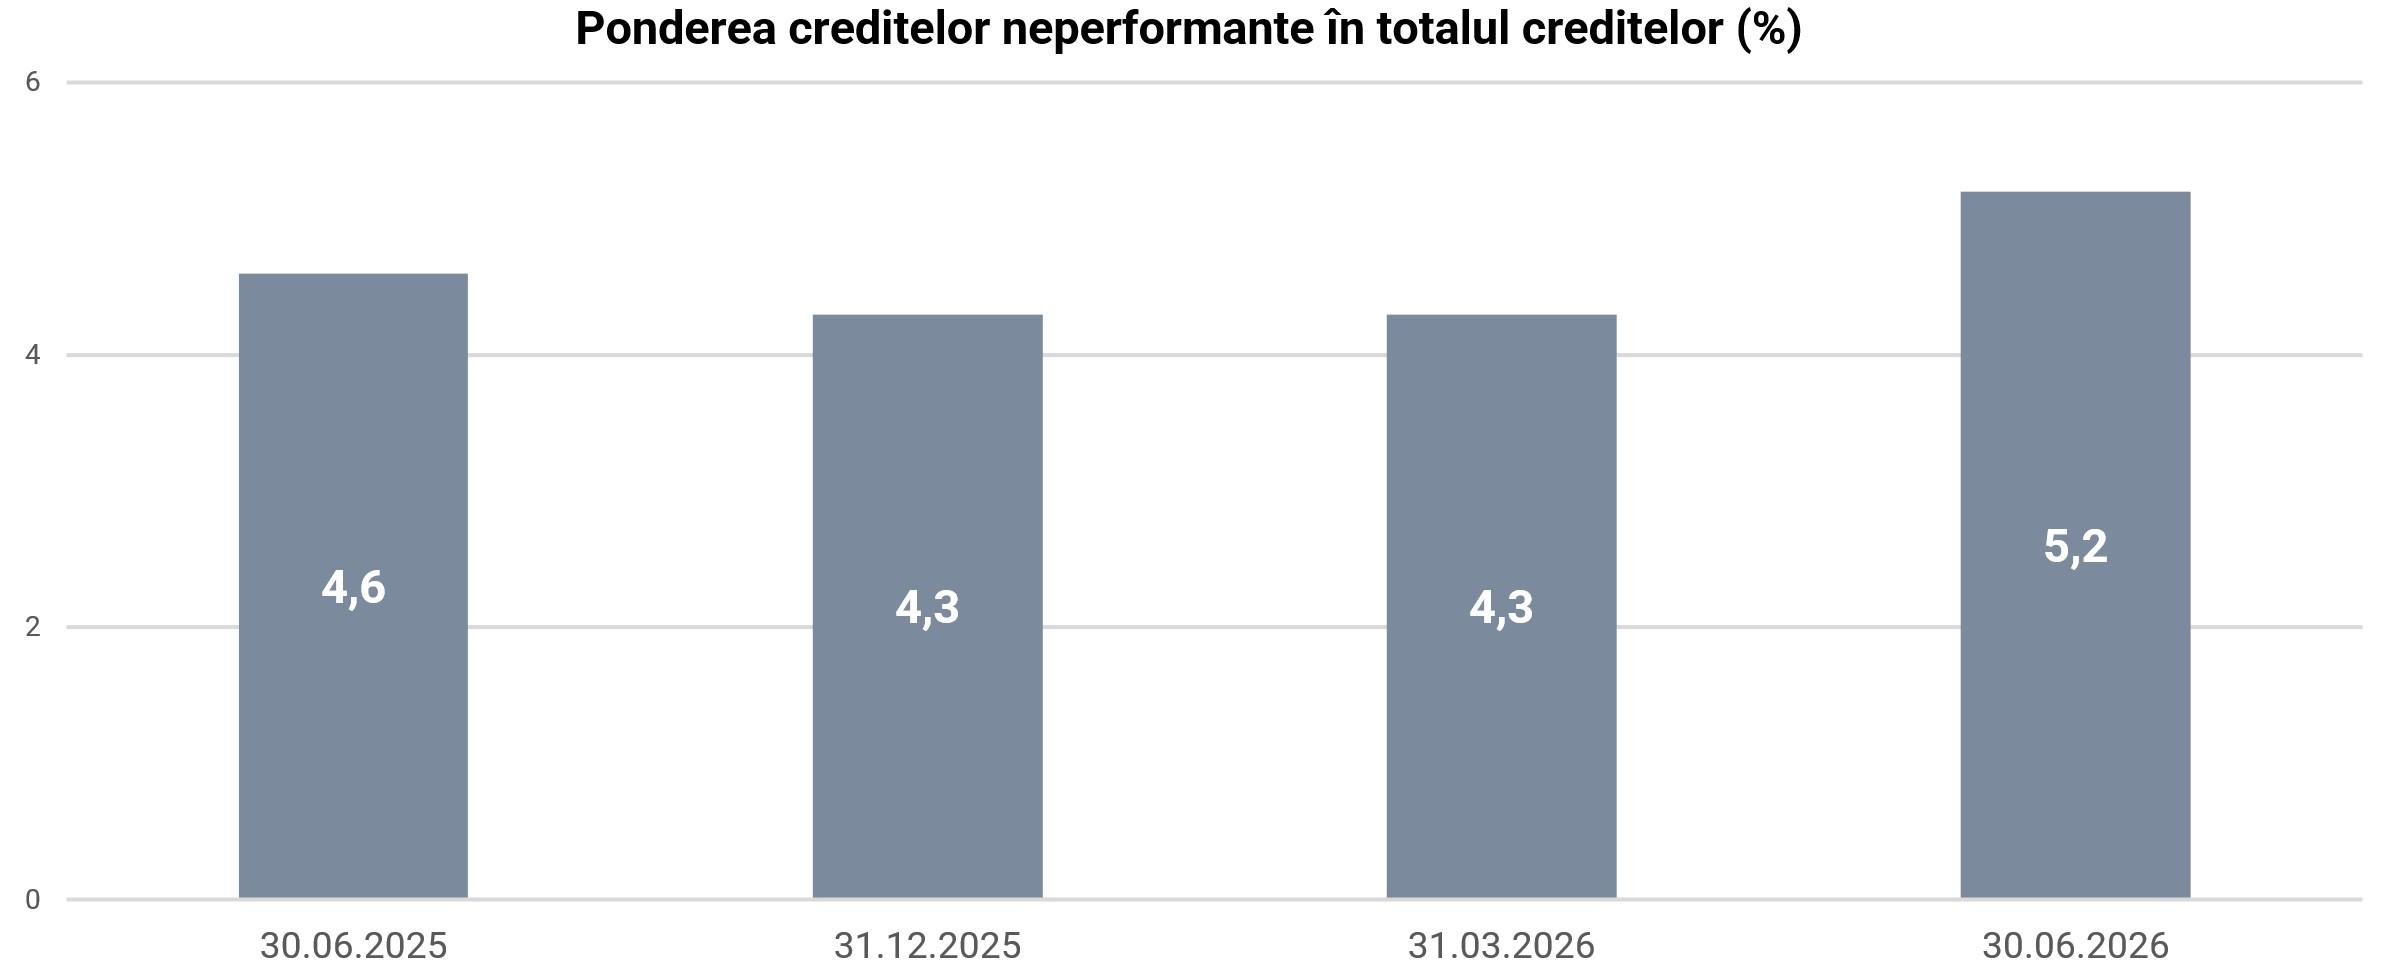
Soldul brut (prudențial) al creditelor a constituit 56,6% din totalul activelor sau 114 321,1 milioane lei, majorându-se pe parcursul perioadei analizate cu 11,7% (11 936 milioane lei).
În contextul distribuirii riscurilor pe ramuri, ponderea cea mai mare în portofoliul total de credite au deținut-o creditele acordate pentru procurarea /construcția imobilului – 25,3% (28 964,9 mil. lei), creditele acordate comerțului – 20,3% (23 169,5 mil. lei) și creditele de consum – 18,7% (21 428,6 mil. lei).
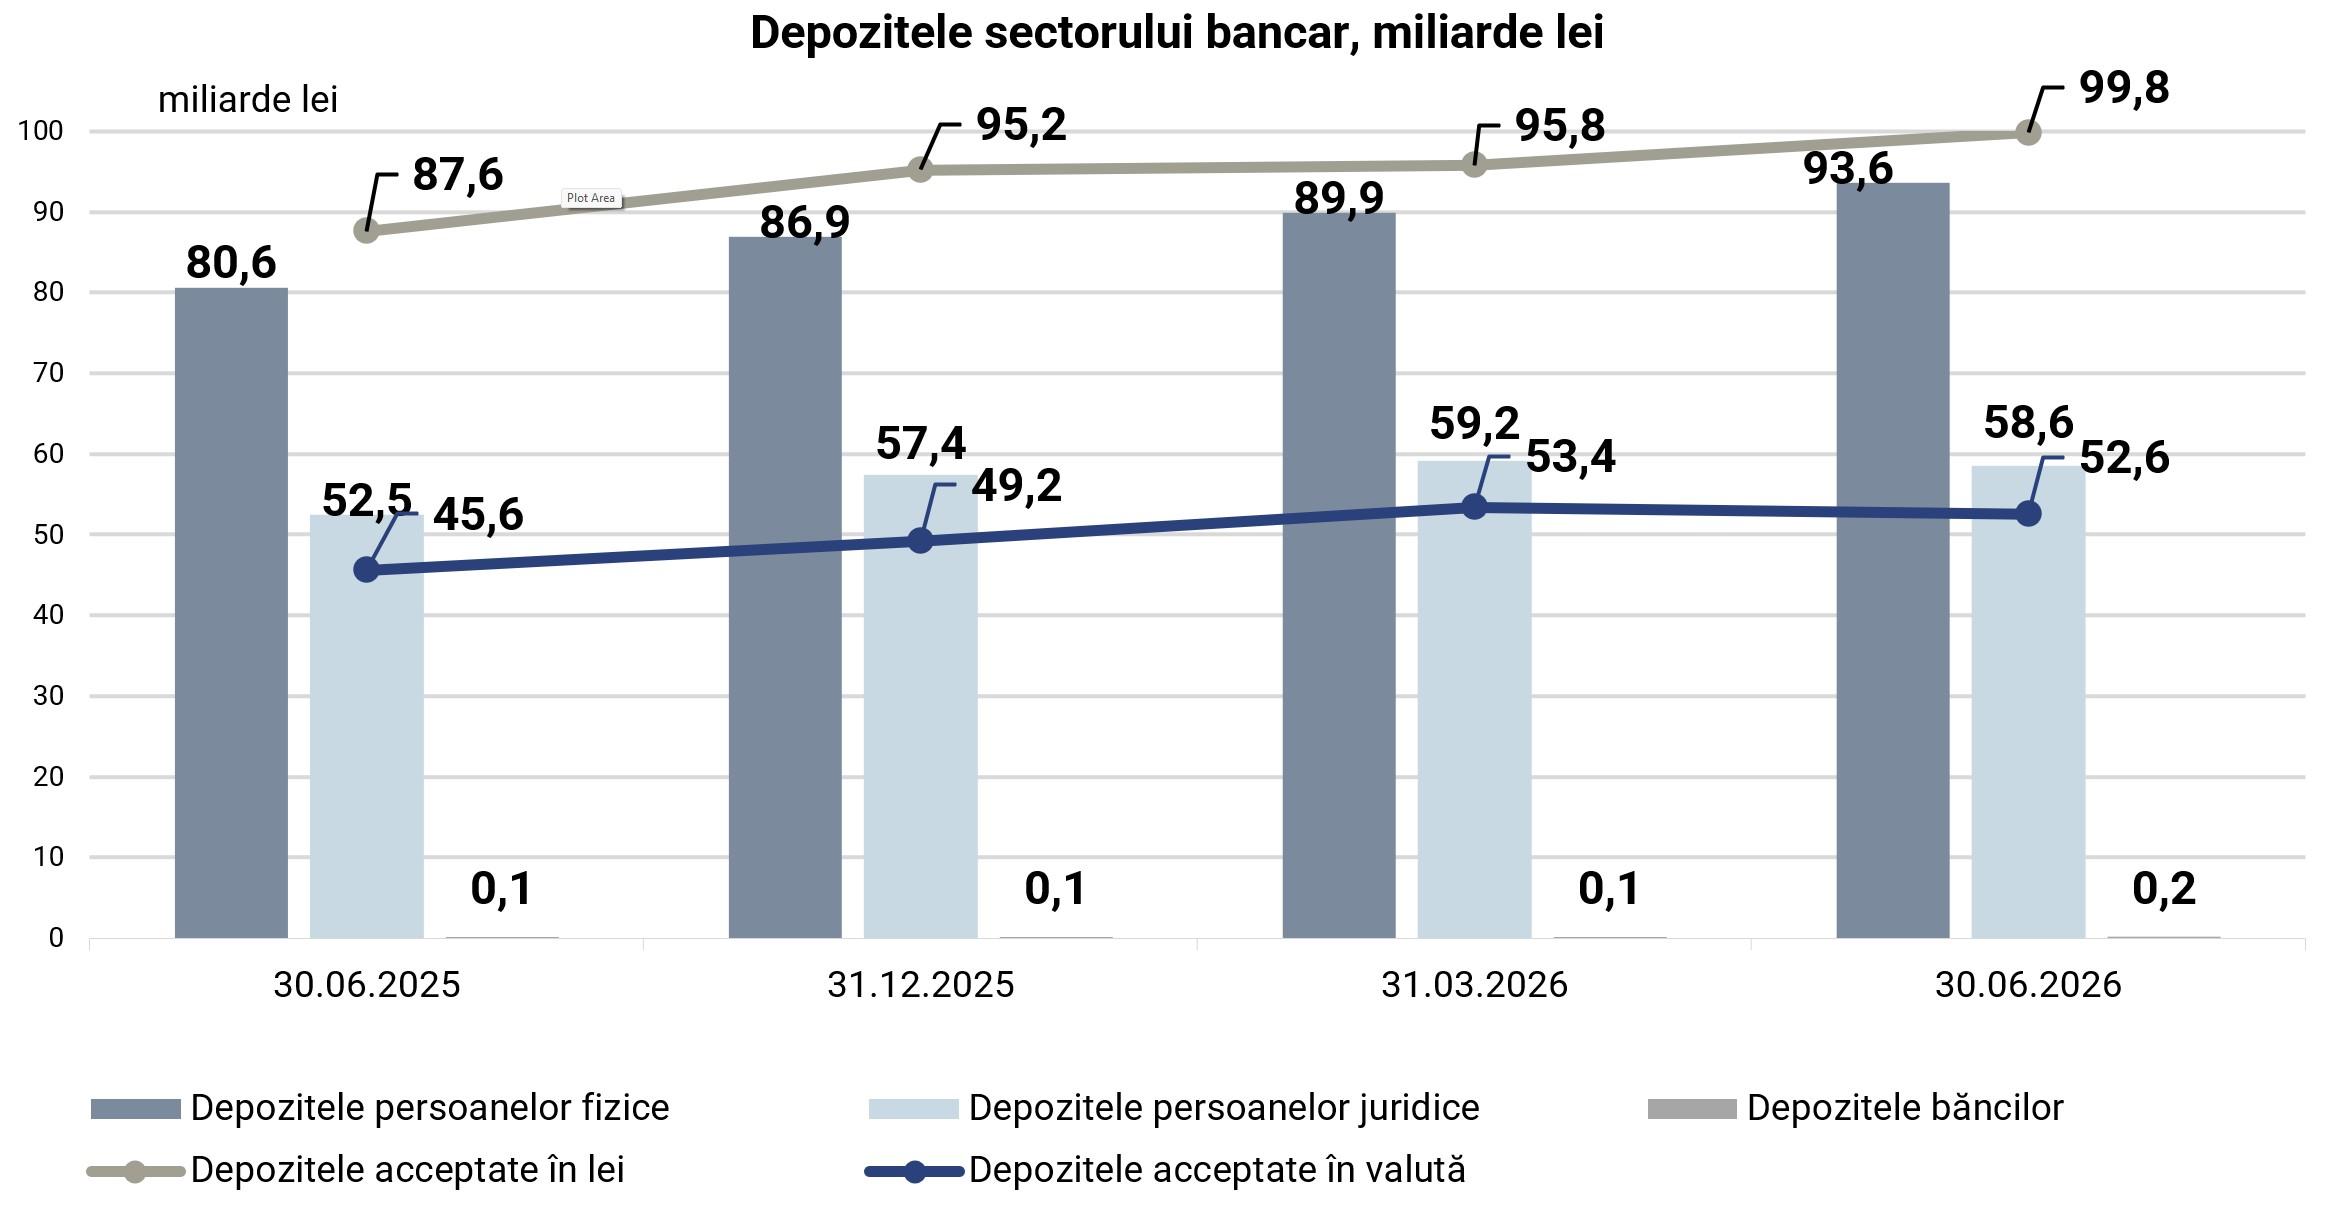
Soldul total al depozitelor s-a majorat față de finele anului precedent cu 8 002,2 milioane lei sau cu 5,5%, constituind 152 425 milioane lei (depozitele persoanelor fizice au constituit 61,4% din totalul depozitelor, depozitele persoanelor juridice – 38,5% și depozitele băncilor - 0,1% ), ca urmare a creșterii soldului depozitelor persoanelor fizice cu 6 740,3 milioane lei (7,8%), până la 93 608 milioane lei și a soldului depozitelor persoanelor juridice cu 1 204,7 milioane lei (2,1%), până la 58 643,1 milioane lei. De asemenea, depozitele băncilor s-au majorat cu 57,2 milioane lei (49,1%), până la 173,9 milioane lei.
În totalul depozitelor, 65,5% au revenit depozitelor în lei, soldul majorându-se cu 4 560,8 milioane lei (4,8%) comparativ cu sfârșitul anului precedent și a constituit 99 802,9 milioane lei la 30.06.2026. Respectiv, depozitele în valută au constituit 34,5% din totalul depozitelor, soldul acestora, de asemenea, s-a majorat pe parcursul semestrului I al anului 2026 cu 3 441,4 milioane lei (7%), alcătuind 52 622,1 milioane lei.
La situația din 30.06.2026, conform datelor prezentate de bănci, profitul pe sectorul bancar a constituit 2 355,8 milioane lei, majorându-se comparativ cu perioada similară a anului precedent cu 300,1 milioane lei (14,6%), în special ca urmare a majorării veniturilor din dobânzi cu 1 163,3 milioane lei (22,4%), până la 6 353,6 mil. lei, datorită creșterii veniturilor obținute din activitatea de creditare cu 854,9 milioane lei (22,4%), până la 4 673 milioane lei.
Indicatorii de rentabilitate denotă un sector bancar stabil și eficient, cu o profitabilitate solidă și o capacitate bună de valorificare a resurselor. Astfel, rentabilitatea activelor a constituit 2,3%, iar rentabilitatea capitalului – 14,7%.
Pe parcursul semestrului I al anului 2026, băncile au menținut indicatorii lichidității la un nivel înalt, peste limitele reglementate. Respectiv, indicatorii prudențiali ai lichidității au fost respectați de toate băncile.
La situația din 30.06.2026, indicatorul de finanţare stabilă netă (se prezintă trimestrial), care reprezintă raportul dintre finanţarea stabilă disponibilă a băncii şi finanţarea stabilă necesară, a constituit 163,7% (limita ≥ 100%). Indicatorul dat a variat de la 144,9% până la 249,8%, în funcție de bancă.
Indicatorul privind acoperirea necesarului de lichiditate (LCR) pe sector a constituit 263,6% (limita ≥ 100%), variind de la 152,6% până la 797%, în funcție de bancă.
Conform rapoartelor prezentate de bănci la situația din 30.06.2026, rata fondurilor proprii totale pe sectorul bancar a înregistrat valoarea de 24,3%, fiind în majorare cu 1 punct procentual față de finele anului precedent ca urmare a creșterii fondurilor proprii cu 2 980,5 mil. lei (12,7%), concomitent cu creșterea cuantumului total al expunerii la risc cu 8 130 mil. lei (8,1%) (majorarea creditelor). Indicatorul dat a variat între 21% și 37,1%, în funcție de bancă. Toate băncile au respectat indicatorul „Rata fondurilor proprii totale” (limita ≥ 10%).
De asemenea, băncile au respectat cerința aferentă indicatorului „Rata fondurilor proprii totale”, luând în considerare amortizoarele de capital.
La situația din 30.06.2026, fondurile proprii totale au constituit 26 508 milioane lei, în creștere cu 12,7% (2 980,5 milioane lei). Majorarea fondurilor proprii, în principal, a fost determinată de reflectarea de către unele bănci a profiturilor eligibile după desfășurarea adunărilor generale ale acționarilor.
La situația din 30.06.2026, băncile au respectat indicatorii prudențiali cu privire la expunerile mari și expunerile față de persoanele lor afiliate.
În perioada de raportare, băncile au respectat limita poziției dominante pe piața bancară, fiind sub limita de 35% a acestui indicator privind mărimea activelor și depozitelor persoanelor fizice, cu excepția unei bănci, la care a fost înregistrată depășirea limitei de 35% a poziției dominante după mărimea activelor, constituind 36,1%, iar poziția dominantă pe piața bancară după mărimea depozitelor persoanelor fizice a constituit 36,4%.
Pe parcursul trimestrului II 2026, Banca Națională a Moldovei (BNM) a continuat activitățile de elaborare și actualizare a actelor normative secundare întru aplicarea Legii nr.202/2017 privind activitatea băncilor, prin alinierea acestora la acquis-ul comunitar, promovarea cerințelor Basel III și a bunelor practici în domeniu.
În acest sens, prin Hotărârea Comitetului executiv al BNM nr.119/2026 a fost aprobat Regulamentul cu privire la tratamentul riscului de ajustare a evaluării creditului pentru bănci, care stabilește noi metode pentru calcularea cerințelor de fonduri proprii pentru riscul CVA, prin aplicarea unei noi abordări standardizate, de bază și simplificate, precum și un nou tratament privind acoperirile eligibile împotriva riscului în scopul calculării cerințelor de fonduri proprii pentru riscul CVA în baza metodelor menționate (modificările vor intra în vigoare la 1 iulie 2027). Totodată, aprobarea regulamentului respectiv a determinat necesitatea modificării Instrucțiunii cu privire la prezentarea de către bănci a rapoartelor COREP în scopuri de supraveghere, aprobate prin HCE al BNM nr.117 din 24.05.2018. În consecință, prin Hotărârea Comitetului executiv al BNM nr.120/2026 a fost expus în redacție nouă formularul C 25.00 RISCUL DE AJUSTARE A EVALUĂRII CREDITULUI (CVA). Elaborarea acestui formular a fost generată de noile reglementări ale UE ce vizează cerințele de capital care trebuie să fie constituite astfel încât să poată absorbi pierderile generate de riscul de ajustare a evaluării creditului.
De asemenea, ca urmare a aprobării Regulamentului nr. 311/2025 privind cerința de fonduri proprii pentru riscul operațional, prin care a fost introdusă noua abordare standardizată a apărut necesitatea modificării formularelor de raportare. Astfel, prin Hotărârea Comitetului executiv al BNM nr. 121/2026 s-a modificat Instrucțiunea cu privire la prezentarea de către bănci a rapoartelor COREP în scopuri de supraveghere (aprobată prin HCE al BNM nr.117 din 24.05.2018), ceea ce va contribui la raportarea uniformă de către bănci a datelor și a informațiilor aferente cerințelor de fonduri proprii pentru riscul operațional, precum și a pierderilor din riscul operațional.
În scopul asigurării transpunerii în totalitate a normelor aferente tehnicilor de diminuare a riscului de credit din Regulamentul UE nr.575/2013 a fost aprobată Hotărârea Comitetului executiv al BNM nr. 143/2026 pentru modificarea Hotărârii Comitetului executiv al BNM nr.112/2018 cu privire la aprobarea Regulamentului cu privire la tehnicile de diminuare a riscului de credit utilizate de bănci. Astfel, începând cu 01.07.2027, băncile, pe lângă abordarea standardizată, vor putea aplica pentru determinarea efectului tehnicilor de diminuare a riscului de credit (a garanțiilor eligibile) pentru calculul cerinței de capital și abordarea bazată pe modele interne de rating (IRB).


