Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!


Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!
Cele mai populare rapoarte statistice:
Banca Naţională şi membrii organelor de conducere ale acesteia sunt independenţi în exercitarea atribuţiilor stabilite de lege şi nu pot solicita şi nici accepta instrucţiuni de la autorităţile publice sau de la orice altă autoritate.
Banca Naţională informează publicul despre evoluția inflației anuale, strategia de politică monetară,rezultatele analizei macroeconomice, evoluţiei pieţei financiare şi informaţia statistică, inclusiv privind masa monetară, acordarea creditelor, balanţa de plăţi şi situaţia pieţei valutare.
Pentru asigurarea şi menţinerea stabilităţii preţurilor pe termen mediu, Banca Naţională a Moldovei menţine inflaţia (măsurată prin indicele preţurilor de consum) la nivelul de 5.0 la sută anual cu o posibilă abatere de ± 1.5 puncte procentuale, fiind considerat nivelul optim pentru creşterea şi dezvoltarea economică a Republicii Moldova pe termen mediu.
Stabilitatea financiară se realizează prin consolidarea rezilienței sistemului financiar, limitarea efectului de contagiune și diminuarea acumulării de riscuri sistemice, contribuind, astfel, la sustenabilitatea sectorului financiar și creșterea economică.
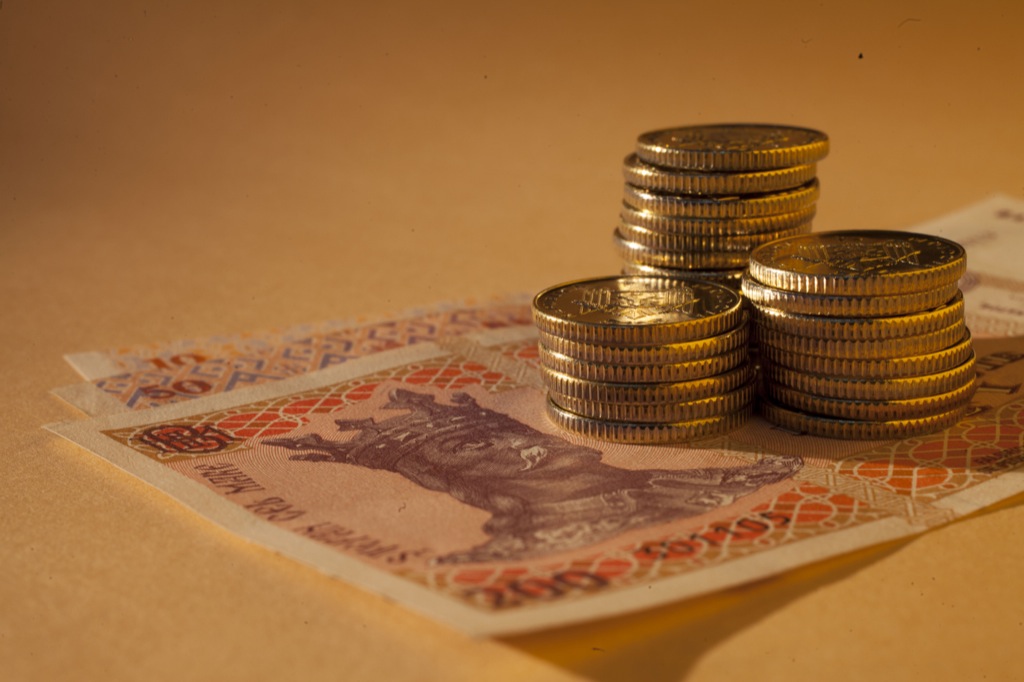
Banca Naţională a Moldovei, are dreptul exclusiv de a emite pe teritoriul Republicii Moldova bancnote şi monede metalice ca mijloc de plată. BNM pune în circulaţie bancnote şi monede metalice, prin intermediul sistemului bancar.
Banca Naţională este unica instituţie care efectuează licenţierea, supravegherea şi reglementarea activităţii instituţiilor financiare.
Banca Națională supraveghează sistemul de plăţi în Republica Moldova şi promovează funcţionarea stabilă şi eficientă a sistemului automatizat de plăţi interbancare.
Banca Naţională este o persoană juridică publică autonomă şi este responsabilă faţă de Parlament.
BNM publică statistici privind masa monetară, sectorul bancar, balanța de plăți, situația pieței valutare, etc. pentru a asigura transparența în procesul de elaborare și adoptare a deciziilor BNM, a asigura continuitatea în comunicare și predictibilitatea BNM pe piață, pentru sporirea credibilității BNM în calitate de bancă centrală dar și pe piața financiar-bancară din Republica Moldova.
Pe parcursul trimestrului I al anului 2023, sectorul bancar a făcut față cu succes provocărilor externe, iar Banca Națională a Moldovei (BNM) a continuat procesul de supraveghere prudențială a băncilor, urmărind respectarea cerințelor legale, în vederea asigurării stabilității și viabilității sistemului bancar.
Situația financiară a sectorului bancar, conform datelor prezentate de către bănci, este caracterizată prin creșterea activelor, a depozitelor persoanelor fizice, a depozitelor persoanelor juridice. Profitul aferent exercițiului în comparație cu perioada similară a anului precedent s-a majorat, preponderent ca urmare a majorării veniturilor din dobânzi și a veniturilor neaferente dobânzilor. Veniturile din dobânzi s-au majorat, în principal din veniturile obținute din investițiile în titluri de datorii (VMS, CBN). De asemenea, s-au majorat veniturile obținute din activitatea de creditare și veniturile din mijloacele plasate la BNM (rezerve obligatorii).
Totodată, a fost înregistrată micșorarea în valoarea absolută a creditelor expirate, a creditelor neperformante, iar indicatorii calității portofoliului de credite au rămas practic la același nivelul ca și la finele anului precedent.
Concomitent, s-au micșorat nesemnificativ creditele, fondurile proprii, rata fondurilor proprii și depozitele băncilor.
La situația din 31.03.2023, în Republica Moldova activau 11 bănci licențiate de Banca Națională a Moldovei.
La 31.03.2023, situația din sectorul bancar, reflectată în baza rapoartelor prezentate de către bănci, a înregistrat următoarele tendințe:
Activele și obligațiunile
Activele totale au constituit 138,3 miliarde lei, majorându-se pe parcursul trimestrului I al anului 2023 cu 5,2% (6,8 miliarde lei).
În structura activelor, ponderea cea mai mare a revenit articolului din bilanț „Credite și avansuri la cost amortizat”, care a constituit 42,3% (58,5 miliarde lei), fiind în descreștere cu 2,4 puncte procentuale (p.p.) față de finele anului precedent.
Ponderea mijloacelor plasate la BNM a constituit 27,5% (38,0 miliarde lei), fiind în descreștere cu 0,7 p.p., iar ponderea investițiilor băncilor în valorile mobiliare de stat și în certificatele Băncii Naționale a reprezentat 18,6% (25,6 miliarde lei), fiind în creștere cu 3,4 p.p. Restul activelor, care constituie 11,7% (16,2 miliarde lei), sunt menținute de către bănci în alte bănci, în numerar, imobilizări corporale, imobilizări necorporale etc. Ponderea acestora s-a micșorat cu 0,3 p.p. comparativ cu sfârșitul anului 2022.
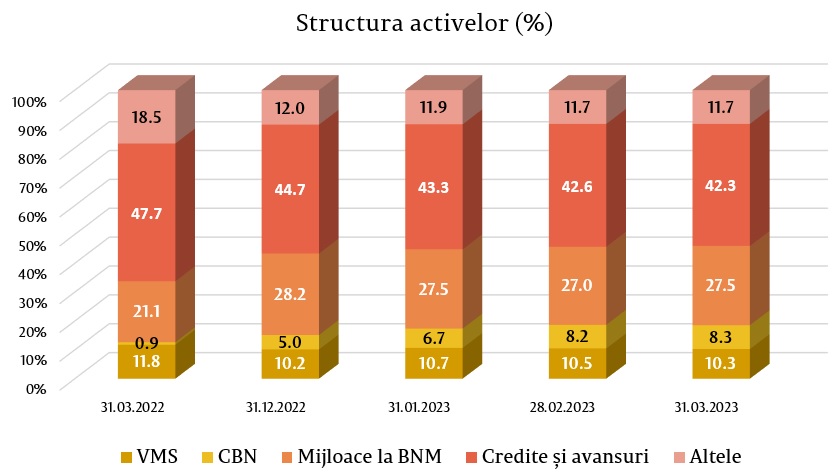
Soldul brut (prudențial) al creditelor a constituit 44,2% din totalul activelor sau 61,1 miliarde lei, micșorându-se pe parcursul perioadei analizate cu 0,8% (505,6 milioane lei).
Cea mai mare descreștere pe parcursul trimestrului I al anului 2023 a fost înregistrată la creditele acordate comerțului, cu 284,8 milioane lei (2,1%) până la 13,6 miliarde lei, la creditele de consum – cu 257,6 milioane lei (2,6%) până la 9,8 miliarde lei, la credite acordate industriei energetice – cu 194,2 milioane lei (20,9%) până la 733,1 milioane lei, la credite acordate pentru procurarea /construcția imobilului - cu 155,1 milioane lei (1,3%) până la 12,1 miliarde lei, la creditele acordate industriei alimentare – cu 96,0 milioane lei (2,2%) până la 4,3 miliarde lei, la creditele acordate industriei productive cu 68,5 milioane lei (2,6%) până la 2,6 miliarde lei.
Totodată, cea mai mare creștere a fost înregistrată la creditele acordate în domeniul prestării serviciilor, care a constituit 147,1 milioane lei (6,4%) până la 2,4 miliarde lei, la creditele acordate agriculturii – cu 134,7 milioane lei (3,0%) până la 4,6 miliarde lei, la creditele acordate persoanelor fizice care practică activitate – cu 131,9 milioane lei (8,1%) până la 1,8 miliarde lei.
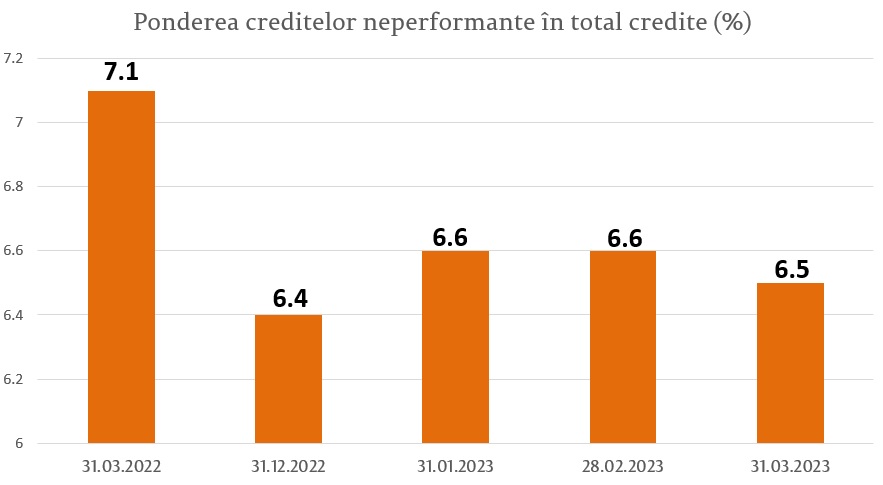
Pe parcursul perioadei de referință, ponderea creditelor neperformante (substandard, dubioase și compromise) în totalul creditelor s-a majorat nesemnificativ cu 0,1 p.p., constituind 6,5% la 31.03.2023, indicatorul menționat variind de la 0,2% până la 8,8%, în funcție de bancă.
Totodată, creditele neperformante în valoare absolută au descrescut cu 0,2% (9,1 milioane lei) până la 4,0 miliarde lei.
De asemenea, în perioada analizată s-au micșorat creditele expirate cu 0,5% (9,8 milioane lei) până la 2,0 miliarde lei. Ponderea creditelor expirate în totalul creditelor a constituit 3,3%, fiind la același nivel cu 31.12.2022, variind de la 0,1% până la 8,7%, în funcție de bancă.
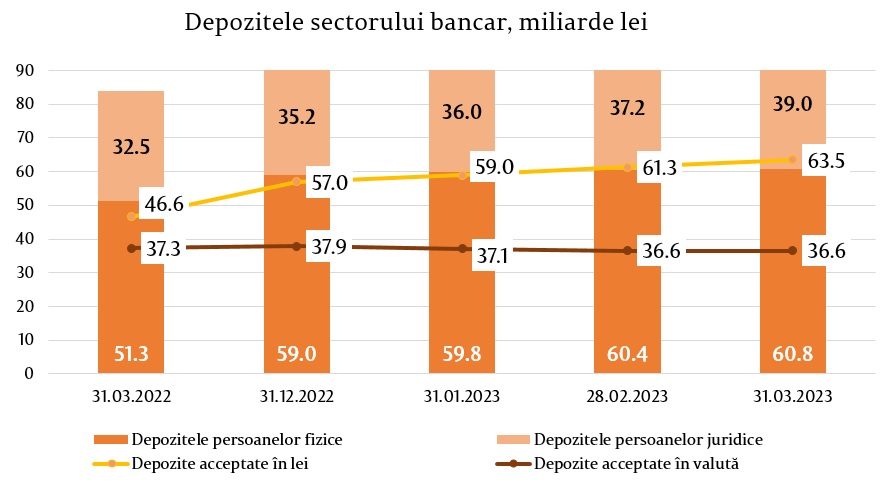
Totodată, în perioada de referință s-a înregistrat majorarea soldului total al depozitelor, cu 5,2 miliarde lei sau cu 5,5%, constituind 100,2 miliarde lei (depozitele persoanelor fizice au constituit 60,7% din totalul depozitelor, depozitele persoanelor juridice – 38,9% și depozitele băncilor - 0,4%), urmare creșterii soldului depozitelor persoanelor juridice cu 3,8 miliarde lei (10,7%) până la 39,0 miliarde lei și al depozitelor persoanelor fizice cu 1,7 miliarde lei (2,9%) până la 60,8 miliarde lei. Concomitent, a descrescut soldul depozitelor băncilor cu 319,3 milioane lei (41,6%) până la 447,6 milioane lei.
În totalul depozitelor, 63,4% au revenit depozitelor în lei, soldul majorându-se cu 6,5 miliarde lei (11,4%) comparativ cu sfârșitul anului precedent și a constituit 63,5 miliarde lei la 31.03.2023. Depozitele în valută au constituit 36,6% din totalul depozitelor, soldul acestora s-a micșorat pe parcursul perioadei de referință cu 1,3 miliarde lei (3,4%), alcătuind 36,6 miliarde lei (retragerea depozitelor în valută - echivalentul a 382,9 milioane lei, reevaluarea negativă a depozitelor în valută – 901,2 milioane lei).
Veniturile și rentabilitatea
La 31.03.2023, profitul în sistemul bancar a însumat 1,3 miliarde lei, majorându-se cu 67,3% (538,5 milioane lei) comparativ cu perioada similară a anului precedent.
Majorarea profitului a fost determinată de sporirea veniturilor din dobânzi cu 1,8 miliarde lei (104,4%) și veniturilor neaferente dobânzilor cu 94,8 milioane lei (8,8%) Concomitent, s-au majorat cheltuielile cu dobânzi cu 862,6 milioane lei (234,4%) și cheltuielile neaferente dobânzilor (cheltuielile privind onorarii și comisioane, cheltuielile administrative, provizioanele, deprecierea activelor financiare și nefinanciare etc.) cu 455,3 milioane lei (28,6%).
Veniturile totale au constituit 4,6 miliarde lei, majorându-se comparativ cu perioada similară a anului precedent cu 1,9 miliarde lei (67,3%), dintre care veniturile din dobânzi au constituit 3,4 miliarde lei (74,7% din venituri totale), iar veniturile neaferente dobânzilor – 1,2 miliarde lei (25,3% din venituri totale).
Concomitent, cheltuielile totale au constituit 3,3 miliarde lei, majorându-se comparativ cu perioada similară a anului precedent cu 1,3 miliarde lei (67,3%), dintre care cheltuielile cu dobânzile au constituit 1,2 miliarde lei (37,6% din cheltuielile totale), iar cheltuielile neaferente dobânzilor – 2,0 miliarde lei (62,4% din cheltuielile totale).
La 31.03.2023, rentabilitatea activelor a constituit 3,8%, fiind în creștere cu 0,9 p.p. comparativ cu finele anului precedent, iar rentabilitatea capitalului a constituit 22,1%, fiind în creștere cu 5,1 p.p. comparativ cu finele anului precedent.
Conformarea cu cerințele prudențiale
Pe parcursul trimestrului I al anului 2023, băncile au continuat să mențină indicatorii lichidității la un nivel înalt, peste limitele reglementate.
Astfel, valoarea indicatorului lichidității pe termen lung (principiul I al lichidității) a constituit 0,66 (limita ≤1), variind de la 0,32 până la 0,75, în funcție de bancă, fiind practic la același nivel ca și la finele anului 2022.
Principiul III al lichidității, care reprezintă raportul dintre lichiditatea efectivă ajustată și lichiditatea necesară pe fiecare bandă de scadență și care nu trebuie să fie mai mic de 1 pe fiecare bandă de scadență, de asemenea, a fost respectat de către toate băncile, variind de la 1,34 pe banda de scadență până la o lună inclusiv până la 160,12 pe banda de scadență între o lună și 3 luni inclusiv.
Indicatorul privind acoperirea necesarului de lichiditate pe sector a constituit 287,0% (limita ≥ 100% - începând cu 1 ianuarie 2023), variind de la 210,9% până la 572,5%, fiind în majorare față de finele anului 2022 cu 77,3 p.p.
Conform rapoartelor prezentate de bănci la situația din 31.03.2023, rata fondurilor proprii totale pe sectorul bancar a înregistrat valoarea de 29,0%, fiind în micșorare nesemnificativă cu 0,1 p.p. față de finele anului precedent, variind între 21,8% și 59,1%. Toate băncile au respectat indicatorul „Rata fondurilor proprii totale” (≥10%).
De asemenea, toate băncile au respectat cerința indicatorului „Rata fondurilor proprii totale”, luând în considerare amortizoarele de capital.
La situația din 31.03.2023, fondurile proprii totale au constituit 18,3 miliarde lei și au înregistrat o descreștere de 0,5% (86,5 milioane lei). Descreșterea fondurilor proprii, în principal, a fost determinată de majorarea diferenței pozitive dintre reducerile pentru pierderi la active și angajamente condiționale și mărimea reducerilor pentru pierderi din deprecierea activelor și a provizioanelor pentru pierderi.
La situația din 31.03.2022, băncile au respectat indicatorii prudențiali cu privire la expunerile mari și expunerile față de persoanele lor afiliate, cu excepția unei bănci, la care a fost înregistrată depășirea limitei de 15% a sumei valorii expunerii maxime faţă de un client sau faţă de un grup de clienţi aflaţi în legătură/ Capital eligibil (≤15%), care a constituit 16,37%. Indicatorul a revenit la limita prudențială la următoarea raportare lunară.
Pe parcursul trimestrului I 2023 nu au fost aprobate acte normative întru aplicarea prevederilor Legii nr.202/2017 privind activitatea băncilor. Totodată, BNM continuă activitățile aferente elaborării și înaintării proiectelor de actualizare a actelor normative secundare întru aplicarea Legii nr. 202/2017 și promovării cerințelor Basel III.


