Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!


Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!
Cele mai populare rapoarte statistice:
Banca Naţională şi membrii organelor de conducere ale acesteia sunt independenţi în exercitarea atribuţiilor stabilite de lege şi nu pot solicita şi nici accepta instrucţiuni de la autorităţile publice sau de la orice altă autoritate.
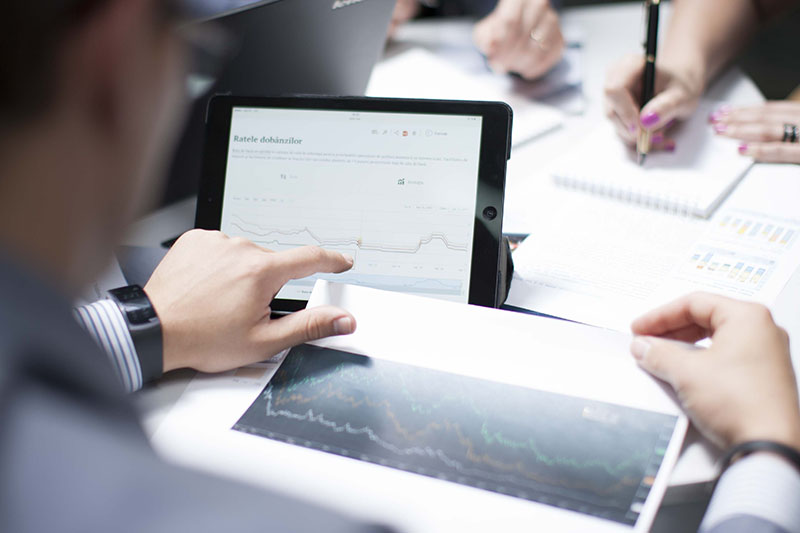
Banca Naţională informează publicul despre evoluția inflației anuale, strategia de politică monetară,rezultatele analizei macroeconomice, evoluţiei pieţei financiare şi informaţia statistică, inclusiv privind masa monetară, acordarea creditelor, balanţa de plăţi şi situaţia pieţei valutare.
Pentru asigurarea şi menţinerea stabilităţii preţurilor pe termen mediu, Banca Naţională a Moldovei menţine inflaţia (măsurată prin indicele preţurilor de consum) la nivelul de 5.0 la sută anual cu o posibilă abatere de ± 1.5 puncte procentuale, fiind considerat nivelul optim pentru creşterea şi dezvoltarea economică a Republicii Moldova pe termen mediu.
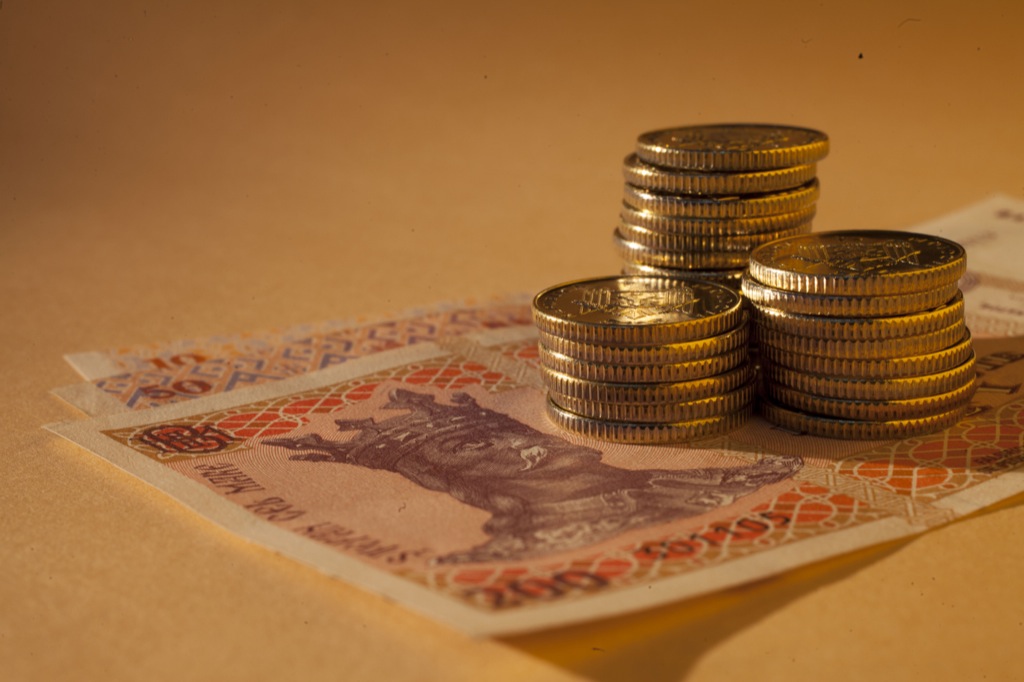
Banca Naţională a Moldovei, are dreptul exclusiv de a emite pe teritoriul Republicii Moldova bancnote şi monede metalice ca mijloc de plată. BNM pune în circulaţie bancnote şi monede metalice, prin intermediul sistemului bancar.
Banca Naţională este unica instituţie care efectuează licenţierea, supravegherea şi reglementarea activităţii instituţiilor financiare.
Banca Națională supraveghează sistemul de plăţi în Republica Moldova şi promovează funcţionarea stabilă şi eficientă a sistemului automatizat de plăţi interbancare.
Banca Naţională este o persoană juridică publică autonomă şi este responsabilă faţă de Parlament.
BNM publică statistici privind masa monetară, sectorul bancar, balanța de plăți, situația pieței valutare, etc. pentru a asigura transparența în procesul de elaborare și adoptare a deciziilor BNM, a asigura continuitatea în comunicare și predictibilitatea BNM pe piață, pentru sporirea credibilității BNM în calitate de bancă centrală dar și pe piața financiar-bancară din Republica Moldova.
La situația din 30.09.2021, în Republica Moldova activau 11 bănci licențiate de Banca Națională a Moldovei. B.C. „ENERGBANK” S.A. era supravegheată în cadrul regimului de intervenție timpurie aplicat la data de 11.01.2019, ca urmare a constatării unui grup de persoane acționând concertat care a achiziționat și poseda o deținere calificată în capitalul social al băncii în mărime de 52,55% fără aprobarea prealabilă scrisă a BNM. Ulterior, prin Hotărârea Comitetului executiv al BNM din 29.10.2021 a fost prelungită perioada de desemnare a administratorilor temporari ai B.C. „ENERGBANK" S.A. până la data de 29.04.2022.
Pe parcursul a 9 luni ale anului 2021 nu au fost înregistrate modificări semnificative în structura acționariatului băncilor licențiate din Republica Moldova.
Pe parcursul a 9 luni ale anului 2021, conform datelor prezentate de către bănci, sectorul bancar s-a caracterizat prin creșterea activelor, creditelor, fondurilor proprii, depozitelor persoanelor fizice, depozitelor persoanelor juridice. De asemenea, profitul aferent exercițiului în comparație cu perioada similară a anului precedent s-a majorat, preponderent, ca urmare a majorării veniturilor din dobânzi și veniturilor neaferente dobânzilor. Sectorul bancar dispune de un nivel înalt de lichiditate. Totodată, a fost înregistrată majorarea creditelor neperformante, dar indicatorul calității portofoliului de credite a înregistrat o îmbunătățire comparativ cu finele anului precedent, urmare ritmului de creștere mai mare a portofoliului de credite față de creșterea creditelor neperformante.
La 30.09.2021, situația din sectorul bancar, reflectată în baza rapoartelor prezentate de către bănci, a înregistrat următoarele tendințe:
Activele și obligațiunile
Activele totale au constituit 113,8 miliarde lei, majorându-se pe parcursul a 9 luni ale anului 2021 cu 9,6% (10,0 miliarde lei).
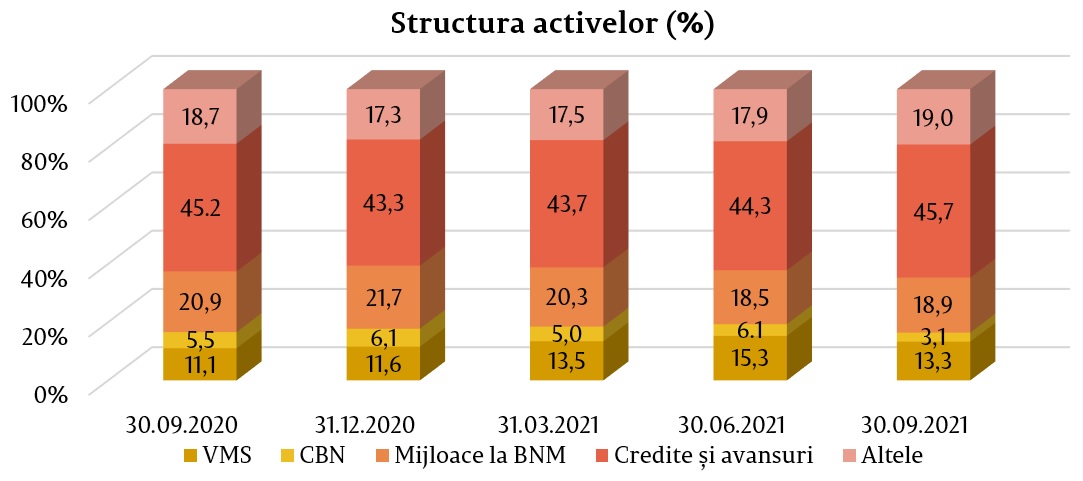
În structura activelor, ponderea cea mai mare a revenit articolului din bilanț „Credite și avansuri la cost amortizat”, care a constituit 45,8% (52,1 miliarde lei), fiind în creștere cu 2,5 puncte procentuale (p.p.). Ponderea investițiilor băncilor în valorile mobiliare de stat și în certificatele Băncii Naționale (CBN) a constituit 16,4% (18,6 miliarde lei), fiind în descreștere cu 1,2 p.p. Ponderea mijloacelor la BNM a constituit 18,9% (21,5 miliarde lei), fiind în descreștere cu 2.8 p.p. Restul activelor, care constituie 19,0% (21,7 mil. lei), sunt menținute de către bănci în alte bănci, în numerar, imobilizări corporale, imobilizări necorporale etc. Ponderea acestora s-a majorat cu 1,7 p.p. față de sfârșitul anului precedent.
Soldul brut (prudențial) al creditelor a constituit 46,9% din totalul activelor sau 53,4 miliarde lei, majorându-se pe parcursul perioadei analizate cu 16,9% (7,7 miliarde lei). Totodată, volumul creditelor noi acordate pe parcursul a 9 luni ale anului 2021 s-a majorat cu 41,5% față de aceeași perioadă a anului precedent.
Cele mai mari creșteri ale portofoliului de credite au fost consemnate la creditele de consum – cu 34,2% (2,6 miliarde lei) și la creditele acordate pentru procurarea/construcția imobilului – cu 32,1% (2,5 miliarde lei).
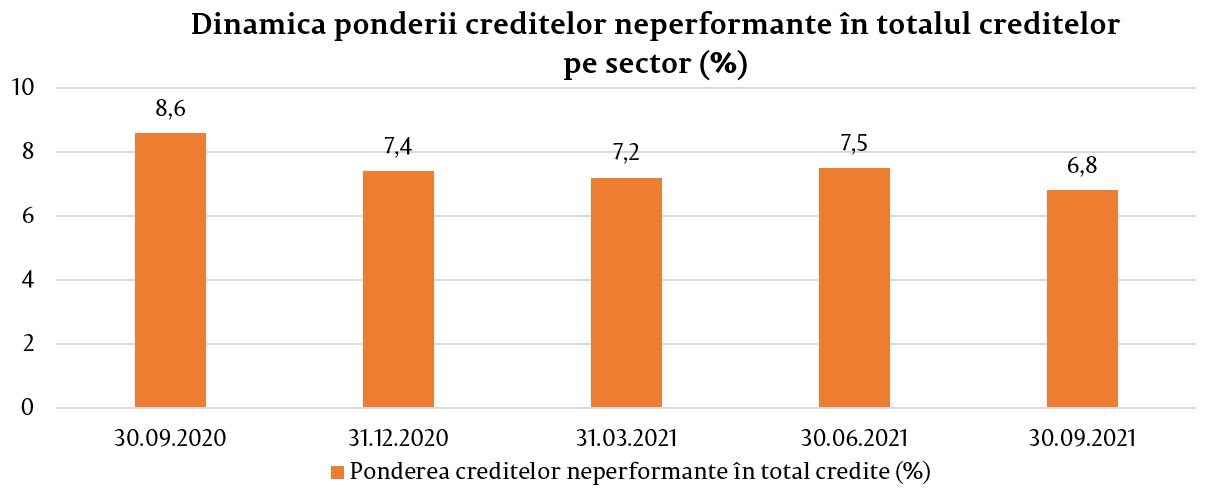
Pe parcursul perioadei de referință, ponderea creditelor neperformante (substandard, dubioase și compromise) în totalul creditelor s-a diminuat cu 0,6 p.p., constituind 6,8% la 30.09.2021, indicatorul menționat variind de la 2,2% până la 12,6%, în funcție de bancă.
Totodată, creditele neperformante în valoare absolută au crescut cu 8,1% (272,9 milioane lei), constituind 3,6 miliarde lei.
În perioada analizată s-a diminuat ponderea creditelor expirate în totalul creditelor, de la 4,48% până la 3,69%.
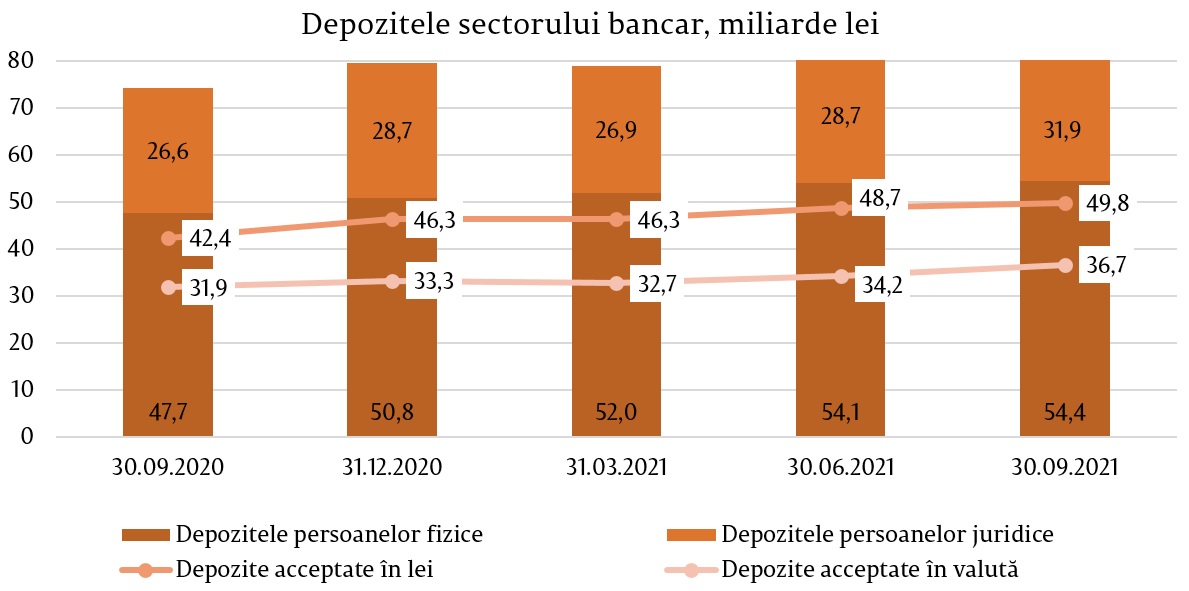
Totodată, în perioada de referință s-a înregistrat creșterea soldului depozitelor. Conform rapoartelor prudențiale, acesta s-a majorat cu 6,8 miliarde lei sau cu 8,6%, constituind 86,5 miliarde lei (depozitele persoanelor fizice au constituit 62,9% din totalul depozitelor, depozitele persoanelor juridice – 36,9% și depozitele băncilor – 0,2%), urmare majorării soldului depozitelor persoanelor fizice cu 3,6 miliarde lei (7,2%), până la 54,4 miliarde lei, a depozitelor persoanelor juridice cu 3,2 milioane lei (11,1%), până la 31,9 miliarde lei și a depozitelor băncilor - cu 1,5 milioane lei (1,0%) până la 149,4 milioane lei.
În totalul depozitelor, 57,6% au revenit depozitelor în lei, soldul majorându-se cu 3,5 miliarde lei (7,5%) comparativ cu sfârșitul anului precedent și a constituit 49,8 miliarde lei la 30.09.2021. Depozitele în valută au constituit 42,4% din totalul depozitelor, soldul acestora s-a majorat pe parcursul perioadei de referință cu 3,4 miliarde lei (10,1%), alcătuind 36,7 miliarde lei (atragerea depozitelor în valută - echivalentul a 3,7 miliarde lei, reevaluarea totală a depozitelor în valută – 369,6 milioane lei).
Veniturile și rentabilitatea
La 30.09.2021, profitul în sistemul bancar a însumat 1,65 miliarde lei, majorându-se cu 44,1% (507,4 milioane lei) comparativ cu perioada similară a anului precedent, ajungând aproape de valoarea înregistrată în septembrie 2019, de 1,77 miliarde lei.
Majorarea profitului este determinată, în mare parte, de majorarea veniturilor din onorarii și comisioane cu 409,4 milioane lei (29,2%) și a veniturilor din dobânzi – cu 405,0 milioane lei (12,5%), precum și ca urmare a reluării pierderilor cauzate de deprecierea activelor financiare care nu sunt evaluate la valoarea justă prin profit sau pierdere în sumă de 360,4 milioane lei (90,3%).
Veniturile totale au constituit 6,4 miliarde lei, majorându-se comparativ cu perioada similară a anului precedent cu 782,6 milioane lei (13,9%). Dintre care veniturile din dobânzi au constituit 56,6% (3,6 miliarde lei), iar veniturile neaferente dobânzilor – 41,4% (2,8 miliarde lei).
Concomitent, cheltuielile totale au constituit 4,8 miliarde lei, majorându-se comparativ cu perioada similară a anului precedent cu 274,6 milioane lei (6,1%). Cheltuielile cu dobânzile au constituit 19,1% (907,3 milioane lei) din totalul cheltuielilor, iar cheltuielile neaferente dobânzilor – 80,9% (3,9 miliarde lei) din totalul cheltuielilor.
La 30.09.2021, rentabilitatea activelor şi rentabilitatea capitalului au constituit 2,0% şi, respectiv, 12,0%, fiind în creștere cu 0,5 p.p. și, respectiv, cu 3,2 p.p. comparativ cu sfârșitul anului precedent.
Conformarea cu cerințele prudențiale
Pe parcursul a 9 luni ale anului 2021, băncile au continuat să mențină indicatorii lichidității la un nivel înalt.
Astfel, valoarea indicatorului lichidității pe termen lung (principiul I al lichidității) a constituit 0,76 (limita ≤1), fiind practic la același nivel cu finele anului 2020.
Lichiditatea curentă pe sector (principiul II al lichidității) a constituit 48,6% (limita ≥20%). Cele mai mari ponderi în activele lichide le dețin depozitele la BNM – 38,9%, valorile mobiliare lichide – 30,5 % și mijloacele interbancare nete – 18,7%. Pe parcursul a 9 luni ale anului 2021, ponderea depozitelor la BNM s-a diminuat cu 4,0 p.p., ponderea valorilor mobiliare lichide cu 1,0 p.p Totodată, a crescut ponderea mijloacelor interbancare nete cu 4,4 p.p. și ponderea numerarului cu 0,5 p.p.
Principiul III al lichidității, care reprezintă raportul dintre lichiditatea efectivă ajustată și lichiditatea necesară pe fiecare bandă de scadență și care nu trebuie să fie mai mic de 1 pe fiecare bandă de scadență, a fost respectat de toate băncile.
Indicatorul privind acoperirea necesarului de lichiditate pe sector a constituit 228,6% (limita ≥ 70% - începând cu 1 ianuarie 2021). În prezent toate băncile se conformează prevederilor respective.
Conform rapoartelor prezentate de bănci la situația din 30.09.2021, rata fondurilor proprii totale pe sectorul bancar a înregistrat valoarea de 25,9%, fiind în scădere cu 1,4 p.p. față de finele anului precedent și a variat între 18,9% și 46,3%. Toate băncile au respectat indicatorul „Rata fondurilor proprii totale” (≥10%).
De asemenea, toate băncile au respectat cerința indicatorului „Rata fondurilor proprii totale” luând în considerare amortizoarele de capital. Totodată, la două bănci (la situația din 31.03.2021 și la situația din 31.07.2021 - o bancă și la situația din 30.04.2021 și 31.05.2021 - o bancă) rata fondurilor proprii totale, inclusiv cu amortizoarele a fost mai mică decât cerința OCR (cerința globală de capital, formată din suma cerinței totale de capital SREP (TSCR) și cerințele privind amortizoarele de capital). În conformitate cu Hotărârea Comitetului executiv al BNM nr. 91 din 03.04.2020, utilizarea temporară a amortizorului de conservare a capitalului nu se consideră a fi o încălcare.
La situația din 30.09.2021, fondurile proprii totale au constituit 14,5 miliarde lei și au înregistrat o creștere de 6,4% (875,6 milioane lei), în special ca urmare a includerii de către unele bănci, în calculul fondurilor proprii a profitului eligibil.
La situația din 30.09.2021, băncile au respectat indicatorii prudențiali cu privire la expunerile mari și expunerile față de persoanele lor afiliate.
Totodată, la o bancă raportul dintre indicatorul aferent valorii agregate a expunerilor din credite față de clienți sau un grup de clienți aflați în legătură, care constituie după mărime primele zece expuneri din credite, și portofoliul total de credite este mai mare decât limita prudențială de 30%. Având în vedere că banca respectă cerința suplimentară de fonduri proprii pentru excedentul respectiv, depășirea limitei de 30% nu constituie o încălcare.
Pe parcursul trimestrului III al anului 2021, în scopul aplicării prevederilor Legii nr.202/2017 privind activitatea băncilor, Banca Națională a Moldovei a operat modificări la Regulamentul nr.109/2018 cu privire la fondurile proprii ale băncilor și cerințele de capital.
Modificările la regulament au avut ca scop concretizarea unor aspecte aferente includerii profiturilor intermediare sau de la sfârșitul exercițiului financiar în fondurile proprii de nivel 1 de bază. Astfel, a fost specificat că pentru profiturile intermediare și cele de la sfârșit de exercițiu financiar neauditate rezultatele verificării să fie consemnate într-un raport de audit al situațiilor financiare din care să rezulte că profiturile date au fost reflectate în mod adecvat de către bancă în conformitate cu principiile prevăzute de cadrul contabil.
Totodată, s-au ajustat prevederile aferente aprobării BNM în contextul distribuirilor, și anume s-a prevăzut necesitatea obținerii aprobării pentru distribuirile de profit către acționari și/ori plata dobânzii către deținătorii de instrumente de fonduri proprii de nivelul 1 suplimentar, dacă BNM consideră că aceasta nu va conduce la nerespectarea cerințelor aferente fondurilor proprii sau a altor indicatori prudențiali, sau la periclitarea stabilității băncii.